住宅ローン控除とは、年末の住宅ローン残高の0.7%を、所得税などから差し引く制度です。中古マンションでは、床面積や築年など5つの要件を満たすと使えます。
国土交通省の不動産情報ライブラリで、名古屋市16区の中古マンション取引1,080件を集計しました。取引データ上の面積が50㎡未満の取引と、1981年以前に建てられた物件の取引が、それぞれ1割を超えています。どちらかに当てはまる取引は2割を超えます。こうした物件では、所得や証明書の条件を満たす必要があり、広さによっては控除の対象外になることもあります。
出典:国土交通省「不動産情報ライブラリ」(取引時期2025年7月〜2026年6月、中古マンション等)をもとにくらココ。編集部が集計(2026年11月時点)。30㎡未満・150㎡超と、特殊な事情がある取引は除いています。
この記事の要約
- 中古マンションで住宅ローン控除を受ける要件5つと、登記簿の面積・築年で判定が分かれるポイント
- 借入限度額と控除期間(10年か13年か)を決める省エネ性能の証明と、子育て世帯の上乗せ
- 控除額の計算方法と、3,000万円の物件で控除額・実際に戻る額を試算した結果
くらココ。では名古屋エリアの中古マンションを約7,000件掲載しています。会員限定の非公開物件もありますので、気になる物件があればお気軽にご覧ください。
この記事は、宅地建物取引士・ファイナンシャルプランナー・マンションリノベーションアドバイザーの有資格者が集まるくらココ。編集部がお届けします。名古屋の中古マンションに特化して10年、累計10,000組以上のご相談をいただいてきました。
物件を決める前に、控除の対象になるかを確かめるきっかけになれば幸いです。
目次
- 1 住宅ローン控除とは|年末残高の0.7%が税金から差し引かれる制度
- 2 中古マンションで住宅ローン控除を受ける要件5つ
- 3 借入限度額と控除期間|省エネ性能の証明で10年か13年かが決まる
- 4 住宅ローン控除の計算方法|年末残高×0.7%と住民税の上限
- 5 中古マンションの控除額を試算|3,000万円・金利1.5%・35年の場合
- 6 住宅ローン控除の手続き|1年目は確定申告、2年目から年末調整
- 7 くらココ。の相談現場から|物件を決める前に確認していること
- 8 住宅ローン控除でよくある質問
- 9 まとめ|中古マンションの住宅ローン控除は物件を決める前の確認で変わる
- 10 名古屋の中古マンション購入と資金計画ならくらココ。にご相談ください
住宅ローン控除とは|年末残高の0.7%が税金から差し引かれる制度
住宅ローン控除とは、住宅ローンを使って家を買った人の税金を軽くする国の制度です。正式には「住宅借入金等特別控除」といい、住宅ローン減税と呼ばれることもあります。
所得から差し引く「所得控除」ではなく、計算した税額から直接差し引く「税額控除」にあたります。同じ金額でも、所得控除より税負担を軽くする効果が大きいのが特徴です。
差し引かれる税金と期間
控除額は、毎年12月31日時点のローン残高をもとに計算します。差し引かれる税金や期間は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 差し引かれる税金 | まず所得税。引ききれない分は翌年度の住民税から(上限あり) |
| 控除率 | 年末残高の0.7% |
| 控除期間(中古マンション) | 省エネ性能の証明がある住宅は13年、それ以外は10年 |
| 控除が始まる年 | 物件を買った年ではなく、住み始めた年 |
| この記事で扱う入居時期 | 2026年1月1日〜2030年12月31日 |
出典:国税庁「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合」、国土交通省「住宅ローン減税」(2026年11月時点)
会社員の場合、1年目は自分で確定申告をし、2年目からは勤務先の年末調整で手続きします。手続きの流れは、後半の「住宅ローン控除の手続き」でまとめています。
2026年以降に入居する中古マンションで変わったこと
2026年度の税制改正で、制度の期限が2030年末の入居分まで延びました。あわせて、中古マンションの扱いが大きく変わっています。
| 項目 | 2025年までの入居 | 2026〜2030年の入居 |
|---|---|---|
| 認定住宅・ZEH水準省エネ住宅 | 3,000万円・10年 | 3,500万円・13年 |
| 省エネ基準適合住宅 | 3,000万円・10年 | 2,000万円・13年 |
| その他の住宅 | 2,000万円・10年 | 2,000万円・10年(変更なし) |
| 子育て世帯・若者夫婦世帯の上乗せ | 中古は対象外 | 省エネ性能のある中古も対象 |
| 床面積 | 50㎡以上 | 40㎡以上(50㎡未満は所得の条件あり) |
※金額は控除の計算に使える借入残高の上限(借入限度額)、年数は控除期間です。
出典:国税庁「No.1211-3」、国土交通省「住宅ローン減税」(2026年11月時点)
省エネ性能を証明できる中古マンションは、控除期間が13年に延びました。一方で、証明できない住宅は10年のままです。
省エネ基準適合住宅は、期間が延びた代わりに、一般の世帯の借入限度額が3,000万円から2,000万円に下がっています。「中古はすべて13年になった」わけではない点に注意が必要です。
中古マンションで住宅ローン控除を受ける要件5つ
中古マンションで控除を受けるには、次の5つの要件をすべて満たす必要があります。とくに判定が分かれやすいのは、①床面積と②築年です。
| 要件 | 基準 | 中古マンションでの注意点 |
|---|---|---|
| ①床面積 | 登記簿の床面積が50㎡以上(40㎡以上50㎡未満は所得1,000万円以下) | 広告の面積ではなく登記簿の面積で判定する |
| ②築年 | 登記簿の新築年月日が1982年1月1日以後 | それより前は耐震の証明書が必要 |
| ③所得 | 控除を受ける年の合計所得金額が2,000万円以下 | 年収ではなく合計所得金額で判定する |
| ④借入 | 返済期間10年以上の住宅ローン | 親族や知人からの借入は対象外 |
| ⑤入居 | 取得から6か月以内に住み、その年の12月31日まで住み続ける | 購入後にリノベーションする場合は工期に注意 |
出典:国税庁「No.1211-3」(2026年11月時点)
①床面積:登記簿の面積が50㎡以上(40㎡以上50㎡未満は所得1,000万円以下)
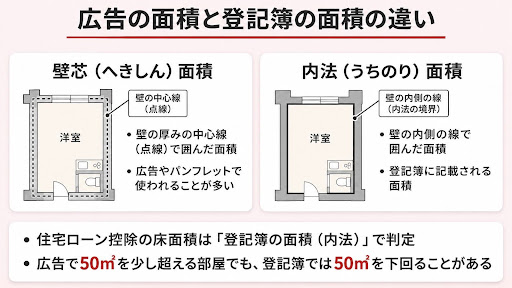
床面積は、物件の広告ではなく、登記簿(登記事項証明書)に書かれた面積で判定します。マンションの場合は、廊下や階段などの共用部分を含まない、専有部分の面積です。
登記簿の面積は、壁の内側で測った「内法(うちのり)面積」です。広告やパンフレットでは壁の中心から測った「壁芯(へきしん)面積」がよく使われ、登記簿の面積はそれより小さくなります。広告で50㎡を少し超える部屋でも、登記簿では50㎡を下回ることがあります。
| 登記簿の床面積 | 控除の扱い |
|---|---|
| 50㎡以上 | 合計所得金額2,000万円以下の年に控除を受けられる |
| 40㎡以上50㎡未満 | 合計所得金額1,000万円以下の年に限り控除を受けられる。子育て世帯等の上乗せは使えない |
| 40㎡未満 | 控除の対象外 |
出典:国税庁「No.1211-3」(2026年11月時点)
夫婦で共有する場合も、持分で割った面積ではなく、専有部分全体の面積が基準です。
名古屋市16区の中古マンション取引1,080件を集計すると、取引データ上の面積が50㎡未満の取引は1割を超えていました。区別では中区が約4割と多く、コンパクトな住戸の取引が多いエリアほど、面積の確認が欠かせません。
出典:国土交通省「不動産情報ライブラリ」(取引時期2025年7月〜2026年6月、中古マンション等)をもとにくらココ。編集部が集計(2026年11月時点)。30㎡未満・150㎡超と、特殊な事情がある取引は除いています。面積は5㎡刻みで公表されているため、45㎡以下と表示された取引を50㎡未満として数えています。
②築年:登記簿の新築年月日が1982年1月1日以後
築年の要件は、登記簿の新築年月日が1982年(昭和57年)1月1日以後かどうかで判定します。それより前に建てられた物件は、取得の日の前2年以内に、耐震基準に適合することの証明を受けている必要があります。
証明に使える書類は、次のいずれかです。
- 耐震基準適合証明書
- 建設住宅性能評価書(耐震等級1〜3と評価されたもの)
- 既存住宅売買瑕疵担保責任保険の付保証明書
ここで混同しやすいのが、新耐震基準との境目です。新耐震基準は、1981年6月1日以後に「建築確認」を受けたかどうかで分かれます。一方で住宅ローン控除は、登記簿の「新築年月日」で判定するため、両者の境目は一致しません。
| 物件の例 | 耐震基準 | 控除の築年要件 |
|---|---|---|
| 1981年6月以後に建築確認を受け、1981年中に完成 | 新耐震基準 | 証明書が必要 |
| 1981年5月以前に建築確認を受け、1982年以後に完成 | 旧耐震基準 | 証明書なしで満たす |
建築確認日の調べ方や、旧耐震の物件の見方は「中古マンションの耐震基準と築年数での見分け方」で解説しています。
先ほどの集計では、1981年以前に建てられた物件の取引が124件あり、建築年がわかる1,057件の約12%でした。マンションで耐震基準適合証明書を取れるかは、建物全体の耐震性で決まります。1981年以前の物件を検討するときは、証明書を用意できるかを売主や不動産会社に早めに確認しておくと安心です。
③所得:控除を受ける年の合計所得金額が2,000万円以下
合計所得金額は、年収そのものではありません。会社員なら、給与収入から給与所得控除を差し引いた「給与所得」に、ほかの所得を合わせた金額です。
| 合計所得金額の上限 | 対象になる床面積 | 給与収入だけの場合の年収の目安 |
|---|---|---|
| 2,000万円 | 50㎡以上 | 約2,195万円 |
| 1,000万円 | 40㎡以上50㎡未満 | 約1,195万円 |
※給与所得控除(給与収入850万円超は195万円)をもとに、くらココ。編集部が計算(2026年11月時点)。子育て世帯などで所得金額調整控除がある場合は、目安の年収が変わります。
出典:財務省「給与所得控除・所得金額調整控除」に関する資料(2026年11月時点)
所得の判定は年ごとで、上限を超えた年だけ控除を受けられません。翌年以降に上限を下回れば、残りの期間は再び控除を受けられます。ただし、控除期間そのものが延びるわけではありません。
④返済期間10年以上の住宅ローンで借りている
対象になるのは、返済期間が10年以上の住宅ローンです。銀行などの金融機関や住宅金融支援機構からの借入が対象で、親族や知人からの借入は含まれません。勤務先からの借入も、無利子や金利0.2%未満のものは対象外です。
繰上返済で返済期間を短くし、最初の返済から完済までが10年未満になると、その年分以降は控除を受けられません。夫婦で借りる場合は、それぞれが持分と借入に応じて控除を受けられることがあります。ローンの種類や金融機関の選び方は「名古屋の中古マンション購入|住宅ローン完全ガイド」でまとめています。
⑤入居:取得から6か月以内に住み、その年の12月31日まで住み続ける
物件の取得(引き渡し)から6か月以内に住み始め、控除を受ける年の12月31日まで住み続けていることが要件です。控除は、物件を買った年ではなく、住み始めた年から始まります。
購入後にリノベーションをしてから入居する場合は、工事の期間に注意が必要です。工事の前後には、次のような期間もかかります。
- プランづくりや見積もりの期間
- 管理組合への工事の申請の期間
- 工事の期間(フルリノベーションは2〜3か月程度が目安)
引き渡しから6か月以内に入居できるよう、購入前にスケジュールを組んでおくと安心です。
くらココ。では、物件探しとリノベーションを同じ窓口で進めています。引き渡しから工事、入居までの日程は、購入を決める前に一緒に組み立てています。
5つのほかに確認したいこと
5つの要件のほかにも、確認したい条件は次のとおりです。
- 生計を一にする親族など、特別な関係のある人から買った住宅でないこと
- 贈与で取得した住宅でないこと
- 入居した年とその前2年・後3年の計6年間に、前の家の売却で「3,000万円の特別控除」などの特例を使っていないこと
- 2つ以上の家を持っている場合は、主に住む家であること
住み替えで前の家を売る方は、3つ目に当てはまらないかを確認しておきましょう。
借入限度額と控除期間|省エネ性能の証明で10年か13年かが決まる
中古マンションの借入限度額と控除期間は、住宅の省エネ性能によって4つの区分に分かれます。どの区分になるかは、証明書で性能を示せるかどうかで決まります。
中古マンションの借入限度額と控除期間(2026〜2030年入居)
| 住宅の区分 | 借入限度額(一般の世帯) | 借入限度額(子育て世帯等) | 控除期間 | 1年あたりの控除の上限 |
|---|---|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 3,500万円 | 4,500万円 | 13年 | 24.5万円(子育て世帯等31.5万円) |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 24.5万円(子育て世帯等31.5万円) |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 | 14万円(子育て世帯等21万円) |
| その他の住宅 | 2,000万円 | 上乗せなし | 10年 | 14万円 |
出典:国税庁「No.1211-3」、国土交通省「既存住宅を取得したとき」(2026年11月時点)
借入限度額を超えて借りても、控除の計算に使えるのは限度額までです。たとえば「その他の住宅」で3,000万円を借りた場合、控除額は年14万円が上限になります。
13年の控除を受けるには省エネ性能の証明書が必要
省エネ基準適合住宅とは、断熱等性能等級4以上かつ一次エネルギー消費量等級4以上の住宅です。ZEH水準省エネ住宅は、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上の住宅をいいます。
| 区分 | 中古マンションで使う主な証明書類 |
|---|---|
| 認定住宅 | 長期優良住宅・低炭素住宅の認定通知書の写しなど(売主から引き継ぐ) |
| ZEH水準省エネ住宅・省エネ基準適合住宅 | 住宅省エネルギー性能証明書、または建設住宅性能評価書(断熱等性能等級と一次エネルギー消費量等級の記載があるもの) |
出典:国税庁「No.1211-3」、国土交通省「既存住宅を取得したとき」(2026年11月時点)
注意したいのが、住宅省エネルギー性能証明書と建設住宅性能評価書の時期です。使えるのは、取得の日の前2年以内か、取得の日から6か月以内に調査・評価が終わったものに限られます。新築時に取った評価書は、この期間に当たらなければ使えません。
証明書を用意できない場合は、「その他の住宅」として借入限度額2,000万円・控除期間10年の扱いです。証明書は建築士や登録住宅性能評価機関などが発行し、発行には費用がかかります。省エネ基準を満たすかは物件ごとに異なり、築年数が古いほど満たさない可能性が高いといわれています。
子育て世帯・若者夫婦世帯の上乗せ
借入限度額の上乗せを受けられるのは、次のいずれかに当てはまる方です。
- 19歳未満の扶養親族がいる方
- 40歳未満で配偶者がいる方
- 40歳以上で、40歳未満の配偶者がいる方
年齢や扶養親族は、入居した年の12月31日時点で判定します。上乗せがあるのは、認定住宅・ZEH水準省エネ住宅・省エネ基準適合住宅の3区分だけで、「その他の住宅」にはありません。また、床面積が40㎡以上50㎡未満の住宅では上乗せを使えません。
リノベーション済み物件(買取再販)は新築と同じ水準になる場合がある
不動産会社が買い取ってリノベーションした物件のうち、一定の要件を満たすものは「買取再販住宅」として扱われます。主な要件は次のとおりです。
- 宅地建物取引業者から購入すること
- 業者が取得してから2年以内に購入すること
- 新築から10年以上経っていること
- 一定のリフォーム(工事費の合計が建物価格の20%以上、または300万円以上など)が行われていること
| 住宅の区分 | 借入限度額(一般の世帯/子育て世帯等) | 控除期間 |
|---|---|---|
| 認定住宅 | 4,500万円/5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円/4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円/3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
出典:国土交通省「買取再販住宅を取得したとき」(2026年11月時点)
2026年以降の入居では、ZEH水準省エネ住宅と省エネ基準適合住宅の借入限度額は、通常の中古マンションと同じです。差が出るのは認定住宅の場合で、借入限度額が1,000万円高くなります。
リノベーション済みの物件が、すべて買取再販住宅に当たるわけではありません。控除を受けるには「増改築等工事証明書」が必要なため、売主の不動産会社から受け取れるかを確認しておきましょう。完成済みの物件を買うときの利点と注意点は「リノベーション済み物件のメリット・デメリット」で整理しています。
住宅ローン控除の計算方法|年末残高×0.7%と住民税の上限
計算式は「年末残高等×0.7%」
住宅ローン控除の控除額は、次の式で計算します(100円未満の端数は切り捨て)。
控除額=年末残高等×0.7%
| 用語 | 意味 |
|---|---|
| 年末残高等 | 12月31日時点のローン残高と、住宅の取得対価のうち、少ないほうの金額 |
| 借入限度額 | 年末残高等のうち、計算に使える上限(区分ごとに2,000万〜4,500万円) |
| 取得対価から差し引くもの | 国や自治体の補助金、親などからの資金援助で贈与税の非課税の特例を使った額 |
出典:国税庁「No.1211-3」(2026年11月時点)
たとえば3,000万円の物件を3,000万円のローンで買い、1年目の年末残高が約2,934万円だったとします。ZEH水準省エネ住宅なら、約2,934万円×0.7%で、控除額は約20.5万円です。「その他の住宅」なら借入限度額の2,000万円×0.7%で、14万円になります。
仲介手数料や登記費用などの諸費用を借りた分は、控除の対象にならないのが一般的です。一方で、購入と同時に行うリノベーションの費用は、工事の内容などの要件を満たせば対象になる場合があります。リノベーションで使える制度は「リノベーション減税・優遇制度7選」にまとめています。
所得税から引ききれない分は住民税から(上限9万7,500円)
控除額がその年の所得税より多い場合、残りは翌年度の住民税から差し引く仕組みです。住民税から差し引ける額は、所得税の課税総所得金額等の5%、最高9万7,500円までと決まっています。名古屋市の場合は、市民税4%(最高7万8,000円)と県民税1%(最高1万9,500円)の合計です。
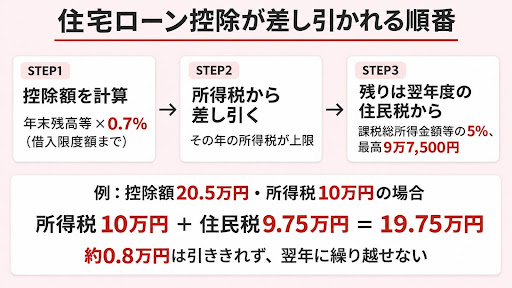
住民税からの控除は、確定申告や年末調整の内容をもとに計算されるため、市区町村への申告は原則として不要とされています。引ききれなかった分は、翌年以降に繰り越せません。
出典:国土交通省「既存住宅を取得したとき」、名古屋市「令和5年度以降の市民税・県民税から適用される主な税制改正」(2026年11月時点)
中古マンションの控除額を試算|3,000万円・金利1.5%・35年の場合
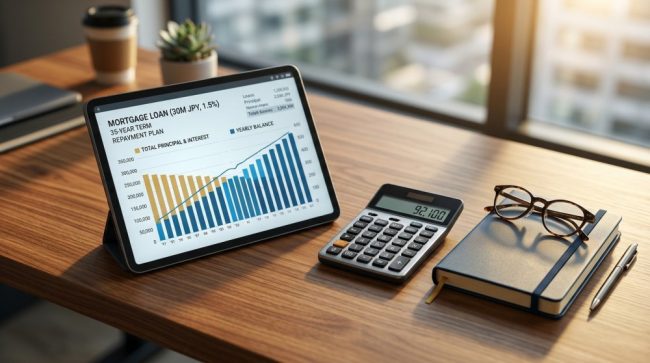
試算の条件
| 項目 | 条件 |
|---|---|
| 物件価格 | 3,000万円 |
| 借入額 | 3,000万円(頭金0円、諸費用は現金) |
| 金利 | 年1.5%(全期間同じ金利と仮定) |
| 返済方法 | 35年・元利均等返済(毎月の返済額は約9.2万円) |
| 入居と借入 | 1月に借入・入居し、毎年12月末の残高で計算 |
| そのほか | 床面積50㎡以上、補助金や贈与の特例は使わない |
条件は「住宅ローンの頭金と諸費用ローン」の試算(頭金0円・諸費用は現金のケース)とそろえています。
※この試算は目安です。実際の金利や残高は、金融機関や借入の条件によって異なります。
住宅の区分別の控除額
| 年 | 年末残高 | その他の住宅 | 省エネ基準適合住宅 | ZEH水準・認定住宅(省エネ基準適合の子育て世帯等も同じ) |
|---|---|---|---|---|
| 1年目 | 2,934万円 | 14.0万円 | 14.0万円 | 20.5万円 |
| 2年目 | 2,868万円 | 14.0万円 | 14.0万円 | 20.1万円 |
| 3年目 | 2,800万円 | 14.0万円 | 14.0万円 | 19.6万円 |
| 4年目 | 2,731万円 | 14.0万円 | 14.0万円 | 19.1万円 |
| 5年目 | 2,662万円 | 14.0万円 | 14.0万円 | 18.6万円 |
| 6年目 | 2,591万円 | 14.0万円 | 14.0万円 | 18.1万円 |
| 7年目 | 2,519万円 | 14.0万円 | 14.0万円 | 17.6万円 |
| 8年目 | 2,446万円 | 14.0万円 | 14.0万円 | 17.1万円 |
| 9年目 | 2,372万円 | 14.0万円 | 14.0万円 | 16.6万円 |
| 10年目 | 2,297万円 | 14.0万円 | 14.0万円 | 16.1万円 |
| 11年目 | 2,221万円 | 控除なし | 14.0万円 | 15.5万円 |
| 12年目 | 2,143万円 | 控除なし | 14.0万円 | 15.0万円 |
| 13年目 | 2,064万円 | 控除なし | 14.0万円 | 14.5万円 |
| 合計 | 140.0万円 | 182.0万円 | 約228.5万円 |
※くらココ。編集部の試算(2026年11月時点)。借入限度額と控除期間は国税庁「No.1211-3」によります。控除額は万円未満を四捨五入しています。
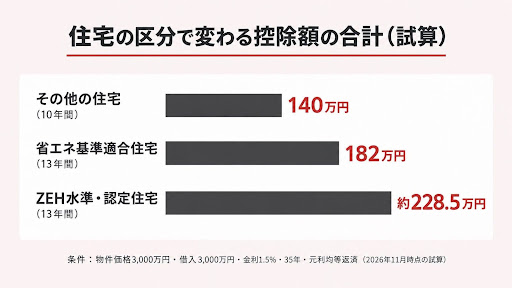
この試算では、13年目まで残高が2,000万円を上回ります。そのため「その他の住宅」と省エネ基準適合住宅は、毎年14万円で頭打ちです。ZEH水準・認定住宅は限度額の3,500万円に届かないため、残高がそのまま計算に使われます。
合計で比べると、「その他の住宅」より、ZEH水準・認定住宅は約88万円、省エネ基準適合住宅は42万円多くなる計算です。同じ物件価格でも、省エネ性能を証明できるかどうかで控除額に差が出ます。
実際に戻る額は納めている所得税・住民税で決まる
控除額は、その年に納める所得税と住民税から差し引ける範囲でしか戻りません。目安になるのは、その年の所得税の額です。会社員なら、源泉徴収票の「源泉徴収税額」がおおよその所得税額にあたります。
| その年の所得税額 | ZEH水準・認定住宅(1年目の控除額20.5万円) | その他の住宅(1年目の控除額14万円) |
|---|---|---|
| 15万円 | 20.5万円(所得税15万円+住民税5.5万円) | 14万円(所得税14万円) |
| 10万円 | 19.75万円(所得税10万円+住民税9.75万円)、約0.8万円は引ききれない | 14万円(所得税10万円+住民税4万円) |
| 7万円 | 14万円(所得税7万円+住民税7万円)、約6.5万円は引ききれない | 14万円(所得税7万円+住民税7万円) |
| 5万円 | 10万円(所得税5万円+住民税5万円)、約10.5万円は引ききれない | 10万円(所得税5万円+住民税5万円)、4万円は引ききれない |
※くらココ。編集部の試算(2026年11月時点)。所得税額は住宅ローン控除を差し引く前の額で、復興特別所得税を除きます。給与所得だけで、ほかの税額控除がない場合です。源泉徴収税額は復興特別所得税を含むため、表の所得税額より少し多くなります。
所得税の税率が5%の方は、住民税から差し引ける上限が所得税とほぼ同じ額になります。所得税が少ない方ほど、控除額を使いきれない可能性が高くなる点に注意が必要です。夫婦で借りる場合の目安は、それぞれの所得税・住民税の範囲です。
住宅ローン控除の手続き|1年目は確定申告、2年目から年末調整
1年目:確定申告と必要書類
入居した年の分は、会社員の方も含めて、自分で確定申告をしなければなりません。税務署の窓口のほか、国税庁の「確定申告書等作成コーナー」でも作成・提出できます。
| 書類 | 入手先 | 必要な方 |
|---|---|---|
| 住宅借入金等特別控除額の計算明細書 | 税務署・国税庁のホームページ | 全員 |
| 住宅取得資金に係る借入金の年末残高等証明書 | 借入先の金融機関 | 全員 |
| 登記事項証明書(建物・土地) | 法務局 | 全員(計算明細書に不動産番号を書けば省略できる) |
| 売買契約書の写し | 手元の書類 | 全員 |
| 耐震基準適合証明書など | 売主・建築士など | 1981年12月31日以前に建てられた物件 |
| 住宅省エネルギー性能証明書・認定通知書など | 売主・建築士など | 省エネ性能の区分で控除を受ける方 |
| 増改築等工事証明書 | 売主の不動産会社など | 買取再販住宅を買った方 |
| 補助金の額がわかる書類、贈与税の申告書の写し | 交付元・手元の書類 | 補助金や贈与の特例を使った方 |
出典:国税庁「No.1211-3」、国土交通省「既存住宅を取得したとき」(2026年11月時点)
借入先の金融機関が「調書方式」に対応している場合は、提出する書類が一部異なるので注意が必要です。耐震の証明書は、物件を取得する前に調査を終えている必要があります。購入前に、売主が用意できるかを確認しておきましょう。
2年目以降:年末調整に切り替わる
会社員の方は、2年目からは勤務先の年末調整で控除を受けられます。使うのは、税務署から届く「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」です。記入して、金融機関の年末残高等証明書と一緒に勤務先へ提出します。
この書類は、1年目の確定申告をした年の10月ごろに税務署から送られてきます。個人事業主の方などは、2年目以降も毎年の確定申告で控除を受ける形です。
出典:国税庁「No.1211-3」、国税庁「住宅借入金等特別控除に関するQ&A」(2026年11月時点)
くらココ。の相談現場から|物件を決める前に確認していること
比較の段階で登記簿の面積と新築年月日を確かめる
くらココ。では、住宅ローン控除を使いたいというご相談があると、候補物件の登記簿を確認しています。見るのは床面積と新築年月日で、物件を比較する段階で確かめます。広告では50㎡を超えていても、登記簿では50㎡を下回る物件があるためです。
床面積や新築年月日は、購入後に変えることができません。気に入った物件が控除の対象から外れていないかは、申し込みの前に一緒に確認する流れです。
リノベーション済み物件は証明書の有無を売主に確認する
リノベーション済みの物件をご検討の方には、買取再販住宅に当たるかを売主の不動産会社に確認しています。あわせて、増改築等工事証明書や省エネ性能の証明書を用意できるかも確かめます。証明書があるかどうかで、控除の期間や限度額が変わるためです。
なお、個別の税額の計算や申告の手続きは、税務署や税理士の領域になります。くらココ。では、物件の条件と資金計画の両面から、判断の材料を整理するお手伝いをしています。
住宅ローン控除でよくある質問
Q. 中古マンションの住宅ローン控除は最大でいくらですか?
13年間で最大409.5万円です。子育て世帯・若者夫婦世帯が、ZEH水準省エネ住宅か認定住宅の中古マンションに2026〜2030年に入居した場合の額です。一般の世帯では最大318.5万円、省エネ性能の証明がない住宅は10年間で最大140万円になります。
実際の額は、年末残高と納める税金で決まります。資金計画の段階でくらココ。にご相談いただくと、目安を一緒に確認できます。
Q. 個人が売主の中古マンションでも使えますか?
使えます。売主が個人でも会社でも、要件を満たせば中古住宅として控除の対象です。扱いが変わるのは、不動産会社がリノベーションして売る「買取再販住宅」に当たる場合です。
認定住宅なら、買取再販住宅のほうが借入限度額が高くなります。気になる物件がどちらに当たるかは、くらココ。でも確認のお手伝いをしています。
Q. 前の家を売って住み替える場合も使えますか?
使えますが、前の家の売却で「3,000万円の特別控除」などの特例を使うと、住宅ローン控除は受けられません。対象は、入居した年とその前2年・後3年の計6年間に特例を使った場合です。
どちらが有利かは、売却益や借入額で変わります。税務署や税理士に確認しておくと安心です。くらココ。では、売却と購入の進め方をあわせてご相談いただけます。
Q. 転勤で住めなくなった場合、控除はどうなりますか?
家族が引き続き住んでいるなど、一定の要件を満たせば、単身赴任中も控除を受けられます。
家族そろって転居する場合は、転居する日までに税務署へ届出書を出しておきましょう。再び住み始めた年から、残りの期間の控除を受けられます。住んでいない年の分は控除されません。転勤の予定がある方は、資金計画の段階でくらココ。にご相談いただくと、進め方を一緒に整理できます。
Q. 物件を買う前に控除の対象になるか確認できますか?
確認できます。床面積と新築年月日は登記事項証明書で、耐震や省エネの証明書の有無は売主や不動産会社への問い合わせでわかります。広告の面積は登記簿と違うことがあるため、購入を決める前に登記簿で確かめておくのがおすすめです。
くらココ。では、候補物件の書類の確認から資金計画まで、まとめてご相談いただけます。
まとめ|中古マンションの住宅ローン控除は物件を決める前の確認で変わる
住宅ローン控除の条件と計算方法について、この記事のポイントを整理します。
制度の基本
- 控除額は「年末残高等×0.7%」で、所得税から引ききれない分は翌年度の住民税から差し引かれる(上限9万7,500円)
- 中古マンションの控除期間は、省エネ性能の証明があれば13年、なければ10年
中古マンションの要件5つ
- 登記簿の床面積が50㎡以上(40㎡以上50㎡未満は所得1,000万円以下)
- 登記簿の新築年月日が1982年1月1日以後(それより前は耐震の証明書が必要)
- 控除を受ける年の合計所得金額が2,000万円以下
- 返済期間10年以上の住宅ローン
- 取得から6か月以内に入居し、その年の12月31日まで住み続ける
借入限度額と控除期間
| 住宅の区分 | 借入限度額(一般の世帯/子育て世帯等) | 控除期間 |
|---|---|---|
| 認定住宅・ZEH水準省エネ住宅 | 3,500万円/4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円/3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
試算(3,000万円・金利1.5%・35年)
- 控除額の合計は、その他の住宅140万円(10年間)、省エネ基準適合住宅182万円(13年間)
- ZEH水準・認定住宅は、13年間で約228.5万円
- 実際に戻る額は、その年に納める所得税と住民税の範囲までになる
床面積や新築年月日、証明書の有無は、物件を買ったあとでは変えられません。控除を前提に資金計画を立てる場合は、物件を決める前に確認しておくことが大切です。
関連記事
- 【2026年最新】本当におすすめしたい名古屋の中古マンション不動産会社5選
- 住宅ローン金利の種類3つを比較|変動・固定の返済額を試算
- 住宅ローン審査の借入可能額|中古マンションは築年数と担保評価に注意
名古屋の中古マンション購入と資金計画ならくらココ。にご相談ください
住宅ローン控除を使えるかどうかは、物件の床面積や新築年月日、証明書の有無で変わります。くらココ。では、物件探しと資金計画をまとめてご相談いただけます。
- 名古屋特化10年・累計10,000組以上の相談実績
- 約7,000件の物件情報
- 中古×リノベのワンストップ対応
- 宅地建物取引士・ファイナンシャルプランナーなどの有資格者が在籍
「この物件は控除の対象になるか知りたい」という段階からでも、お気軽にご相談ください。