住宅ローンの金利タイプで迷っているなら、変動・固定期間選択・全期間固定の3種類を返済額で比べるのが選択肢のひとつです。
くらココ。の取り扱い物件でも、名古屋の人気エリアでは2,000万〜3,000万円台が多く(2026年10月時点)、借入額も大きくなりがちです。2,500万円を35年で借りる場合、借入時の金利が1%違うだけで総返済額はおよそ500万円変わります。
この記事の要約
- 住宅ローンの金利は、返済中に金利が見直されるかどうかで、変動・固定期間選択・全期間固定の3種類に分かれます
- 2,500万円・35年の試算で、3種類の返済額と、変動金利がどこまで上がると固定と並ぶかを比べられます
- 金利上昇への余裕・住む予定の期間・リノベ費用を含めた借入額の3つの基準で、合うタイプを選べます
くらココ。では名古屋エリアの中古マンションを約7,000件掲載しています。会員限定の非公開物件もありますので、気になる物件があればお気軽にご覧ください。
この記事は、宅地建物取引士・ファイナンシャルプランナー・マンションリノベーションアドバイザーの有資格者が集まるくらココ。編集部がお届けします。名古屋の中古マンションに特化して10年、累計10,000組以上のご相談をいただいてきました。
金利タイプを決めるときの判断材料になれば幸いです。
目次
住宅ローン金利の種類とは|変動・固定期間選択・全期間固定の3つ
住宅ローンの金利は、返済中に金利が見直されるかどうかで3種類に分かれます。見直しがあるのが「変動金利」、一定期間だけ固定されるのが「固定期間選択型」、返済が終わるまで変わらないのが「全期間固定」です。
金利が決まる仕組み:変動は短期プライムレート、固定は長期金利
3種類の金利は、それぞれ別の指標をもとに決まるのが一般的です。
- 変動金利:多くの金融機関が「短期プライムレート」を基準にしています。短期プライムレートとは、銀行が優良企業に1年未満でお金を貸すときの金利のことです。日本銀行の金融政策の影響を受けやすいとされています。
- 固定金利(固定期間選択型・全期間固定):「長期金利」の動きを反映するのが一般的です。長期金利とは、10年物国債の利回りなど、長い期間お金を貸し借りするときの金利の目安です。
変動金利と固定金利は基準が違うため、片方だけが上がったり、上がる時期がずれたりすることもあります。金利タイプを比べるときは、「どの指標に連動しているか」を知っておくと、ニュースの見方もわかりやすくなります。
【比較表】3種類の違いがひと目でわかる一覧
3種類の違いを、3つのポイントで整理しました。
| 比べるポイント | 変動金利 | 固定期間選択型 | 全期間固定 |
|---|---|---|---|
| 金利の見直し | 半年ごとが一般的 | 固定期間(3年・5年・10年など)が終わったとき | 見直しなし |
| 借入時の金利水準 | 3種類のなかで低めの傾向 | 変動金利より高め。固定期間が長いほど高くなる傾向 | 3種類のなかで高めの傾向 |
| 返済額の変わりやすさ | 金利の動きで変わる(5年ごとの見直しが一般的) | 固定期間中は変わらず、終了後に変わる可能性がある | 返済が終わるまで変わらない |
借入時の金利は低い順に、変動金利、固定期間選択型、全期間固定となるのが一般的です。その一方で、返済額が将来どうなるかの見通しやすさは、逆の順番になります。
つまり、どのタイプを選ぶかは「今の金利の低さ」と「将来の返済額の見通しやすさ」のどちらを優先するかの選択ともいえます。次の章で、3種類それぞれの仕組みを詳しく見ていきます。
3種類の仕組みとメリット・注意点
3種類の金利タイプは、借入時の金利の低さと、将来の返済額の見通しやすさが異なります。ここでは、それぞれの仕組みと、選ぶ前に知っておきたい注意点を整理します。
変動金利:半年ごとの見直しと5年ルール・125%ルール
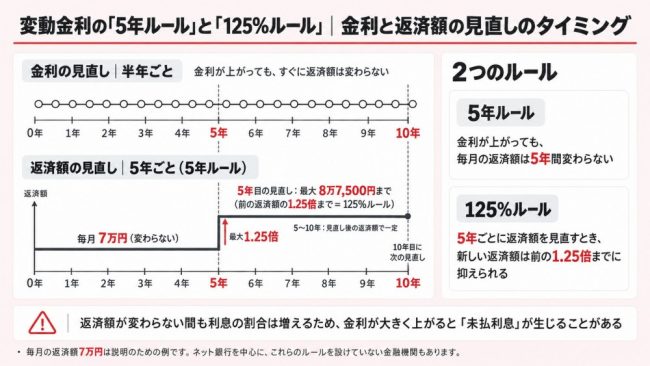
変動金利は、金利が半年ごとに見直されるタイプです。多くの金融機関では、毎年4月と10月に金利が見直されています。
ただし、金利が変わっても毎月の返済額がすぐ変わるわけではありません。返済額の急な増加を抑えるために、次の2つのルールを設けている金融機関が多いです。
| ルール | 内容 |
|---|---|
| 5年ルール | 金利が上がっても、毎月の返済額は5年間変わらない |
| 125%ルール | 5年ごとに返済額を見直すとき、新しい返済額は前の1.25倍までに抑えられる |
たとえば毎月の返済額が7万円なら、5年後に見直されても上限は8万7,500円です。なお、ネット銀行を中心に、これらのルールを設けていない金融機関もあります。
メリット
- 3種類のなかで借入時の金利が低めの傾向にあり、毎月の返済額を抑えやすい
- 金利が下がれば、返済の負担も軽くなる
注意点:未払利息が生じるケース
5年ルール・125%ルールは返済額の急増を防ぐ一方で、注意点もあります。金利が大きく上がると、毎月の返済額のなかで利息の割合が増えていきます。利息が返済額を上回ると、払いきれなかった利息が「未払利息」として残る仕組みです。
未払利息とは、返済額に収まらずに持ち越された利息のことです。未払利息が残ると元金が減らず、最終回にまとめて支払いを求められる場合もあります。返済額が変わらない間も、金利の動きは定期的に確認しておくと安心です。
固定期間選択型:固定期間が終わった後の金利に注意
固定期間選択型は、3年・5年・10年などの決まった期間だけ金利が固定されるタイプです。固定期間が終わると、その時点の金利で、変動金利にするか、もう一度固定期間を選ぶかを決めるのが一般的です。
メリット
- 固定期間中は返済額が変わらず、家計の計画を立てやすい
- 全期間固定より、借入時の金利が低めの傾向にある
注意点:固定期間終了後の金利
固定期間が終わったときの金利は、その時点の金利水準と金融機関の引き下げ方で決まります。引き下げとは、金融機関が基準の金利から差し引いてくれる割引のことです。主に2つの方式があります。
| 方式 | 引き下げの内容 | 固定期間終了後 |
|---|---|---|
| 当初引き下げ型 | 固定期間中だけ大きく引き下げる | 引き下げ幅が小さくなり、金利が上がりやすい |
| 全期間引き下げ型 | 返済が終わるまで同じ幅で引き下げる | 引き下げ幅は変わらない |
当初引き下げ型は、借入時の金利の低さが目立つ一方で、固定期間が終わると返済額が大きく増えるケースがあります。金利を比べるときは、固定期間中の金利だけでなく、終了後の引き下げ幅も確認しておきましょう。
全期間固定:返済額が最後まで変わらない
全期間固定は、借入時の金利が返済終了まで変わらないタイプです。代表的な商品に、住宅金融支援機構と民間の金融機関が提供する「フラット35」があります。フラット35を中古マンションで使う場合は、物件が一定の技術基準を満たしている必要があります。
メリット
- 毎月の返済額と総返済額が、借入時点で確定する
- 金利が上がっても返済額が増えず、教育費などの計画も立てやすい
注意点
- 3種類のなかで借入時の金利が高めの傾向にある
- 金利が下がっても、返済額は減らない
変動と固定を組み合わせる「ミックスローン」
ミックスローンとは、借入額を変動金利と固定金利に分けて組み合わせる借り方です。たとえば2,500万円のうち、1,500万円を変動金利、1,000万円を全期間固定にするといった使い方をします。
| 比べるポイント | 内容 |
|---|---|
| メリット | 金利の低さと返済額の見通しやすさを、割合で調整できる |
| 注意点 | 契約が2本になるため、事務手数料や登記費用が増えることがある |
どちらか1つに決めきれない場合の選択肢として、検討してみてもよいでしょう。
返済額を試算|金利タイプで毎月・総返済額はどう変わる?
金利タイプの違いは、毎月の返済額と総返済額にどのくらい表れるのでしょうか。ここでは、名古屋の中古マンションで想定しやすい借入額をもとに試算します。
試算の条件
| 項目 | 条件 |
|---|---|
| 借入額 | 2,500万円 |
| 返済期間 | 35年(420回) |
| 返済方法 | 元利均等返済(毎月の返済額が一定になる返し方) |
| ボーナス払い | なし |
借入額の2,500万円は、名古屋市内の中古マンションの価格帯をもとに設定しました。区ごとの価格の違いは、名古屋の中古マンション相場で詳しく解説しています。
試算に使う金利は、2026年10月時点の次の水準です。
| 金利タイプ | 試算に使う金利 | もとにした金利 |
|---|---|---|
| 変動金利 | 年1.3% | 大手銀行3行の変動金利(最優遇)の平均 |
| 固定期間選択型(10年) | 年3.7% | 大手銀行3行の10年固定(最優遇)の目安 |
| 全期間固定 | 年3.83% | フラット35(借入期間21年以上・融資率9割以下)の最も多い金利(フラット35は新機構団信付きの金利) |
※2026年10月時点。フラット35は住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」の公表値。変動金利・10年固定は、三菱UFJ銀行・みずほ銀行・三井住友銀行の公表金利をもとにした目安です。実際の金利は、金融機関や審査の結果によって異なります。
【比較表】3種類の毎月返済額と総返済額
借入時の金利が返済終了まで続いたと仮定した場合の試算です。
| 金利タイプ | 金利 | 毎月の返済額 | 総返済額 | 変動金利との差(総返済額) |
|---|---|---|---|---|
| 変動金利 | 年1.3% | 約7.4万円 | 約3,113万円 | - |
| 固定期間選択型(10年) | 年3.7% | 約10.6万円 | 約4,462万円 | 約1,349万円 |
| 全期間固定 | 年3.83% | 約10.8万円 | 約4,543万円 | 約1,430万円 |
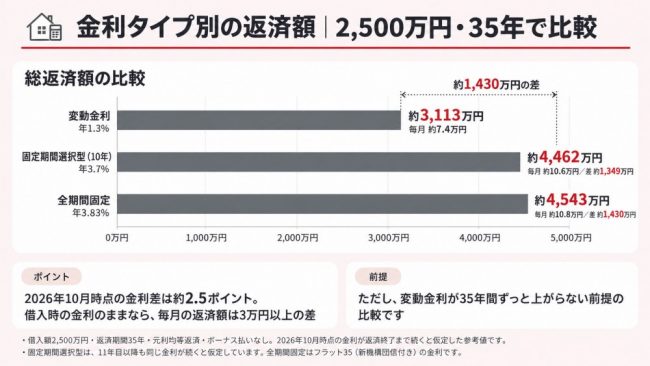
※固定期間選択型は、11年目以降も同じ金利が続くと仮定した参考値です。
2026年10月時点では、変動金利と全期間固定の金利差が2.5ポイントほどあります。そのため、借入時の金利のままなら、毎月の返済額は3万円以上、総返済額は1,400万円以上の差になる計算です。
ただし、この比較は「変動金利が35年間ずっと上がらない」という前提に立っています。実際の変動金利は、金利が上がれば返済額も増える可能性がある点に注意が必要です。
金利が上がったら変動金利の返済額はどう変わる?
変動金利で借りて、6年目から金利が上がった場合を試算しました。5年ルールにより、最初の5年間の返済額は変わらない前提です。
| 6年目以降の金利 | 6年目からの毎月の返済額 | 総返済額 |
|---|---|---|
| 変わらない(年1.3%) | 約7.4万円 | 約3,113万円 |
| +0.5%(年1.8%) | 約7.9万円 | 約3,305万円 |
| +1.0%(年2.3%) | 約8.5万円 | 約3,504万円 |
| +2.0%(年3.3%) | 約9.7万円 | 約3,927万円 |
※2026年10月時点の変動金利(年1.3%)をもとにした参考値です。
※6年目以降の金利が返済終了まで続くと仮定した参考値です。+2.0%の場合、125%ルールを設けている金融機関では、6年目からの返済額は約9.3万円が上限となり、残りは次の見直しに持ち越されます。
金利が1%上がると、毎月の返済額は1万円ほど、総返済額は400万円ほど増える計算です。このページの試算は今後の金利を予想するものではありません。金利が上がったときに家計がどのくらい影響を受けるかの目安としてご覧ください。今後の金利と中古マンションの買い時の考え方は、別記事で詳しく解説しています。
変動金利がどこまで上がると全期間固定と並ぶ?
変動金利がどのくらい上がると、全期間固定(年3.83%)と総返済額が同じになるのかを計算しました。この金利差の目安を「分岐点」と呼びます。
| 金利が上がる時期 | 総返済額が全期間固定と並ぶ上昇幅 | そのときの変動金利 |
|---|---|---|
| 6年目から | 約+3.4% | 約年4.7% |
| 11年目から | 約+4.7% | 約年6.0% |
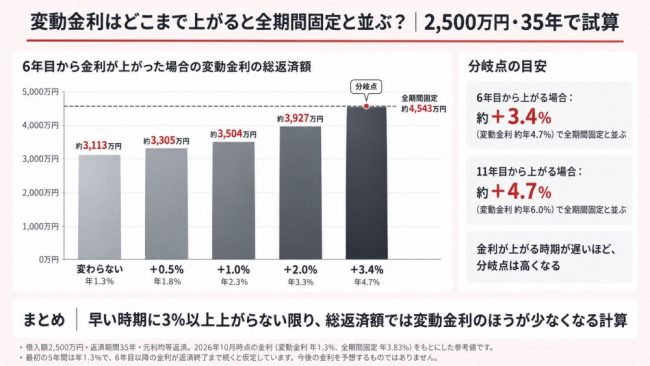
※2026年10月時点の変動金利(年1.3%)をもとにした参考値です。
※最初の金利(年1.3%)から一度だけ上がり、その後は返済終了まで続くと仮定した参考値です。
2026年10月時点の金利差で計算すると、早い時期に3%以上上がらない限り、総返済額では変動金利のほうが少なくなる結果になりました。金利が上がる時期が遅いほど、分岐点は高くなります。
一方で、全期間固定には、返済額が最後まで変わらないという安心感があります。総返済額の少なさを重視するか、将来の返済額が確定していることを重視するかで、選ぶべきタイプは変わります。
中古マンション購入で金利タイプを選ぶ3つの基準
どの金利タイプが合うかは、家計の状況や住まい方によって変わります。次の3つの基準を順番に確認すると、自分に合うタイプを絞り込みやすくなります。
| 順番 | 確認する基準 | 考えるポイント |
|---|---|---|
| 1 | 金利が上がっても家計に余裕があるか | 返済額が増えたときに払い続けられるか |
| 2 | 住む予定の期間と固定期間が合っているか | 売却や住み替えの時期と、金利の固定期間 |
| 3 | リノベーション費用を含めた借入額の大きさ | 借入額が大きいほど、金利差の影響も大きくなる |
基準1:金利が上がっても家計に余裕があるか
最初に確認したいのは、返済額が増えたときの家計の余裕です。前の章の試算では、変動金利が1%上がると、毎月の返済額は1万円ほど増える計算でした。
- 余裕がある場合:変動金利も選択肢になります。返済額が増えても払える範囲なら、借入時の金利の低さを活かしやすいです。
- 余裕が少ない場合:全期間固定や、固定期間の長いタイプが候補になります。返済額が変わらないため、家計の計画を立てやすいです。
目安として、毎月の返済額が1〜2万円増えても生活に支障がないかを考えてみてください。貯蓄に余裕があれば、金利が上がったときに繰上返済で対応する方法もあります。
基準2:住む予定の期間と固定期間が合っているか
次に考えたいのは、その住まいにどのくらい住む予定かです。中古マンションは、子どもの成長や働き方の変化に合わせて、住み替えを前提に購入する方も少なくありません。
| 住む予定の期間 | 候補になりやすい金利タイプ |
|---|---|
| 10年以内に住み替える予定 | 変動金利、または住み替えの時期に合わせた固定期間選択型 |
| 10〜20年ほど住む予定 | 固定期間選択型(10年など)、または変動金利 |
| 長く住み続ける予定 | 全期間固定、または変動金利と組み合わせたミックスローン |
住み替えの時期まで金利を固定しておけば、その間の返済額は変わりません。売却する予定がある場合は、固定期間が終わる前に返済を終えるケースもあります。
基準3:リノベーション費用を含めた借入額の大きさ
中古マンションでは、物件の購入費用とリノベーション費用をまとめて借りるケースがあります。借入額が大きくなるほど、金利の差が返済額に与える影響も大きくなるのが一般的です。
たとえば借入額が2,500万円から3,000万円に増えると、同じ金利差でも総返済額の差は約1.2倍に広がります。リノベーション費用を含めて借りる場合は、次の点を意識しておくと安心です。
- 借入額が大きく、金利上昇への余裕が少ないなら、固定金利の割合を増やす
- ミックスローンで、リノベーション費用に近い金額だけ固定金利にするなどの方法もある
- リノベーション費用も含めた総額で、毎月の返済額を試算してから決める
物件とリノベーション費用をまとめて借りるローンの仕組みは、名古屋の中古マンション購入|住宅ローン完全ガイドで詳しく解説しています。
くらココ。の相談現場から見た金利タイプ選び
名古屋特化10年・累計10,000組以上の相談実績のなかで見えてきた、住宅ローンの相談の傾向をご紹介します。
相談で多いのは金利タイプより「返済期間」と「頭金」
くらココ。の資金相談では、金利タイプについての質問はそれほど多くありません。よくいただくのは、次のような質問です。
- 何年ローンにするのがいいか
- 頭金は用意したほうがいいか
金利タイプは「なんとなく変動金利」と決めている方も多く、比べる前に借り方が決まっているケースが少なくありません。ただ、返済期間と頭金は、金利タイプによる返済額の差の大きさにも関わります。3つをあわせて考えると、自分に合う借り方が見えやすくなります。
返済期間と頭金で、金利タイプの差はどう変わる?
前の章と同じ金利(変動金利 年1.3%、全期間固定 年3.83%)で、返済期間と借入額を変えて試算しました。
| 借入額 | 返済期間 | 変動金利の総返済額 | 全期間固定の総返済額 | 2つの差 |
|---|---|---|---|---|
| 2,500万円 | 35年 | 約3,113万円 | 約4,543万円 | 約1,430万円 |
| 2,500万円 | 30年 | 約3,020万円 | 約4,209万円 | 約1,189万円 |
| 2,000万円(頭金500万円) | 35年 | 約2,490万円 | 約3,634万円 | 約1,144万円 |
| 2,000万円(頭金500万円) | 30年 | 約2,416万円 | 約3,367万円 | 約951万円 |
※2026年10月時点の金利が返済終了まで続くと仮定した参考値。元利均等返済、ボーナス払いなし。
返済期間を短くしたり、頭金を入れて借入額を減らしたりすると、金利タイプによる差は小さくなります。全期間固定を選ぶ場合でも、借り方を工夫すれば総返済額を抑えやすくなる計算です。
一方で、返済期間を短くすると、毎月の返済額は増えます。頭金を多く入れると、手元に残るお金が減ります。リノベーション費用や引っ越し後の生活費も考えて、無理のないバランスを決めることが大切です。
資金面の不安は、総額を見える化してから考える
中古マンションを購入されたお客様からは、「お金がどれだけかかるかが一番不安だった」という声もいただいています。物件価格に加えて、リノベーション費用や諸費用もかかるため、全体の金額がつかみにくいのが中古マンションならではの難しさです。
くらココ。の資金相談では、次の順番で整理していくケースが多いです。
- 物件価格・リノベーション費用・諸費用を合わせた総額を出す
- 頭金と借入額の割合を決める
- 返済期間と金利タイプを組み合わせて、毎月の返済額を比べる
金利タイプは、最後に返済額を比べながら決めても遅くありません。総額と毎月の返済額が見えてくると、「変動か固定か」も自分の家計に合わせて考えやすくなります。
住宅ローン金利の種類に関するよくある質問
変動と固定、どちらを選ぶ人が多い?
住宅ローンを利用した方の約4人に3人が、変動金利を選んでいます。住宅金融支援機構の調査では、変動型が75.0%、固定期間選択型が14.9%、全期間固定型が10.1%でした(2026年1月調査)。ただし前回より変動型は4.0ポイント減っています。選ぶ人が多いかどうかより、金利が上がったときの返済額を試算して決めるのがおすすめです。上の試算表もあわせてご覧ください。
金利タイプは返済の途中で変えられる?
借り換えをすれば、金利タイプを変えられる場合があります。また、固定期間選択型は固定期間が終わったときに、変動金利にするか、もう一度固定するかを選ぶのが一般的です。ただし借り換えには手数料や登記費用がかかります。借り換えを検討するときは、費用を含めた総額で比べることが大切です。
金利タイプで借入時の費用は変わる?
金利タイプそのものより、金融機関ごとの違いのほうが大きいのが一般的です。保証料や事務手数料のかかり方は、同じ金利タイプでも金融機関によって異なります。金利だけでなく、借入時の費用を含めた総額で比べておくと安心です。中古マンション購入の諸費用の内訳は、別記事で詳しく解説しています。
初めての購入でも、金利タイプの相談からできる?
はい、金利タイプの相談からでも大丈夫です。くらココ。には宅地建物取引士やファイナンシャルプランナーなどの有資格者が在籍しています。物件価格やリノベーション費用を含めた総額をもとに、返済期間や頭金とあわせて毎月の返済額を一緒に試算します。初めての方も、気になることから気軽にお聞きください。
物件が決まっていない段階で、相談だけしてもいい?
もちろん大丈夫です。物件が決まる前に資金計画を立てておくと、無理のない予算で物件を探しやすくなります。くらココ。では約7,000件の物件情報をもとに、会員限定の非公開物件も含めて相場感をお伝えできます。「まずは話を聞いてみたい」という段階でも、お気軽にご相談ください。
まとめ|住宅ローン金利の種類と選び方のポイント
住宅ローンの金利は、返済中に金利が見直されるかどうかで3種類に分かれます。この記事のポイントを振り返ります。
| 金利タイプ | 特徴 | 2,500万円・35年の総返済額 |
|---|---|---|
| 変動金利 | 借入時の金利は低めだが、半年ごとに見直される | 約3,113万円(年1.3%) |
| 固定期間選択型 | 固定期間中は返済額が変わらず、終了後に見直される | 約4,462万円(年3.7%) |
| 全期間固定 | 返済が終わるまで返済額が変わらない | 約4,543万円(年3.83%) |
※2026年10月時点の金利が返済終了まで続くと仮定した参考値。固定期間選択型は11年目以降も同じ金利と仮定。
- 金利が上がったときの影響:変動金利が1%上がると、毎月の返済額は1万円ほど増える計算です。
- 分岐点の目安:6年目から約3.4%以上上がると、変動金利の総返済額が全期間固定と並びます。
- 選ぶ3つの基準:金利が上がっても家計に余裕があるか、住む予定の期間と固定期間が合っているか、リノベーション費用を含めた借入額の大きさで考えます。
- 借り方とあわせて考える:返済期間を短くしたり頭金を入れたりすると、金利タイプによる差は小さくなります。
金利タイプは、総額と毎月の返済額を比べたうえで、自分の家計に合うものを選ぶことが大切です。
関連記事
名古屋の住宅ローン相談ならくらココ。にご相談ください
住宅ローンの金利タイプは、物件価格やリノベーション費用、返済期間とあわせて考えると選びやすくなります。くらココ。では、物件探しから資金計画、リノベーションまでをまとめてサポートしています。
- 名古屋特化10年・累計10,000組以上の相談実績
- 約7,000件の物件情報(会員限定の非公開物件も多数)
- 中古マンション探しとリノベーションのワンストップ対応
- 宅地建物取引士・ファイナンシャルプランナーなどの有資格者が在籍
金利タイプを決めきれていない段階でも、お気軽にご相談ください。