住宅ローン審査の借入可能額とは、年収などの返済能力と物件の担保評価をもとに、金融機関が決める融資の上限額です。中古マンションでは、築年数も借りられる金額を左右します。
名古屋市内の分譲マンション約23万戸のうち、築40年以上は約6万戸、旧耐震基準の物件は約4.6万戸あります(2023年12月末時点、名古屋市)。手頃な価格の築古物件が多い分、年収から計算した額どおりには借りられないケースもあるので、早めに知っておくと安心です。
この記事の要約
- 借入可能額は「人(返済能力)」と「物件(担保評価)」の両方の審査で決まる
- 旧耐震・築古・専有面積の狭さなど、担保評価が下がりやすい5つの条件
- 借入可能額を確かめる4ステップと、減額されたときの選択肢
くらココ。では名古屋エリアの中古マンションを約7,000件掲載しています。会員限定の非公開物件もありますので、気になる物件があればお気軽にご覧ください。
この記事は、宅地建物取引士・ファイナンシャルプランナー・マンションリノベーションアドバイザーの有資格者が集まるくらココ。編集部がお届けします。名古屋の中古マンションに特化して10年、累計10,000組以上のご相談をいただいてきました。
物件選びとローンの両方から、無理のない資金計画を考えるきっかけになれば幸いです。
目次
住宅ローン審査の借入可能額とは?「人」と「物件」の2つの審査軸
借入可能額とは|金融機関が審査で決める融資の上限額
借入可能額とは、住宅ローンで借りられる金額の上限のことです。
申し込む人の返済能力と、購入する物件の価値をもとに、金融機関が審査で決めます。
借入可能額は、金融機関ごとに基準が異なります。
同じ人が同じ物件で申し込んでも、銀行によって結果が変わるケースは少なくありません。
また、借入可能額は「希望すれば借りられる額」ではありません。
まずは事前審査(売買契約前に受ける簡易的な審査)で、おおよその目安を確認するのが一般的です。
借入可能額は「人」と「物件」の両方の審査で決まる
住宅ローンの審査では、大きく分けて「人」と「物件」の2つが見られます。
| 審査の軸 | 主に見られる項目 | 借入可能額への影響 |
|---|---|---|
| 人(返済能力) | 年収、返済負担率、他の借入、年齢、勤続年数、健康状態 | 毎月無理なく返せる額から、上限の目安が決まる |
| 物件(担保評価) | 築年数、耐震基準、専有面積、管理状態、権利関係 | 物件の価値から、貸せる金額の上限が決まる |
返済負担率とは、年収に占める年間返済額の割合のことです。
担保評価とは、ローンが返せなくなったときに備えて、金融機関が見積もる物件の価値をいいます。
この2つは、どちらか一方だけで決まるわけではありません。
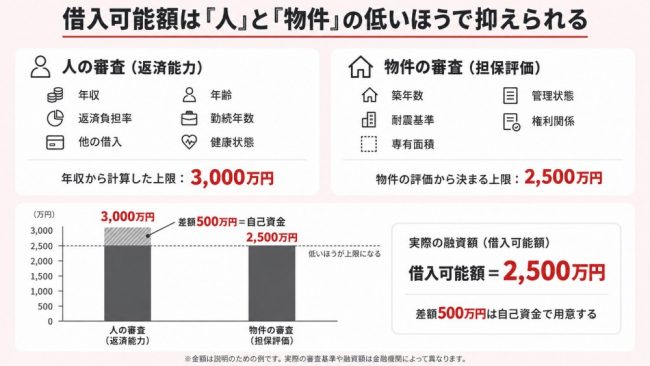
年収には余裕があっても、物件の評価が低いと、借入額が抑えられることがあります。
たとえば次のようなイメージです。
- 年収から計算すると、3,000万円まで借りられそう
- しかし物件の担保評価が低く、2,500万円までの融資になった
- 差額の500万円は、自己資金で用意する必要が出てきた
新築マンションでは、物件の評価が問題になることは比較的少ないとされています。
一方、中古マンションは築年数や管理状態がさまざまなため、物件側の審査が影響しやすい傾向にあります。
次のセクションでは、まず「人」の審査で借入可能額がどう決まるのかを見ていきましょう。
「人」の審査で決まる借入可能額の目安
返済負担率と審査金利から見た計算式
「人」の審査では、主に返済負担率から借入可能額が計算されます。
返済負担率の上限は、年収の30〜35%程度に設定されているケースが多いです。
たとえばフラット35(住宅金融支援機構と民間金融機関が提供する全期間固定金利のローン)では、次の基準が定められています。
| 年収 | 返済負担率の上限 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
※2026年10月時点
※住宅ローン以外の借入も含めた、すべての借入の年間返済額で計算されます。
借入可能額は、次の計算式で求めるのが一般的です。
借入可能額 = 年収 × 返済負担率の上限 ÷ 審査金利での年間返済額(100万円あたり)× 100万円
審査金利とは、審査のときだけ使われる試算用の金利です。
実際に適用される金利より高めに設定されることが多く、3〜4%程度とされています(2026年10月時点)。
将来、金利が上がっても返せるかどうかを確かめるためです。
この計算式に当てはめると、年収ごとの目安は次のとおりです。
| 年収 | 返済負担率30%の場合 | 返済負担率35%の場合 |
|---|---|---|
| 300万円 | 約1,950万円 | 対象外 |
| 400万円 | 約2,600万円 | 約3,030万円 |
| 500万円 | 約3,250万円 | 約3,790万円 |
| 600万円 | 約3,900万円 | 約4,550万円 |
| 700万円 | 約4,550万円 | 約5,300万円 |
※審査金利3.0%、返済期間35年、元利均等返済、他の借入なしで試算した参考値です。
※年収300万円は、フラット35の基準に合わせて30%のみ記載しています。
審査金利や返済負担率の基準は、金融機関によって異なります。
実際の金額は、事前審査やシミュレーションで確認するのが確実です。
金利の種類や金融機関の選び方は、名古屋の中古マンション購入で使える住宅ローンの完全ガイドでまとめています。
借入可能額を下げる4つの要素
年収が同じでも、次の4つの要素によって借入可能額が下がることがあります。
| 要素 | 借入可能額への影響 |
|---|---|
| ① 他の借入 | 車のローンなどの返済額も、返済負担率に含まれる |
| ② 年齢と完済時年齢 | 完済時の年齢上限により、借入期間が短くなることがある |
| ③ 勤続年数・雇用形態 | 収入の安定性が低いと判断され、慎重に審査されやすい |
| ④ 健康状態 | 団信(団体信用生命保険)に加入できないと、借りられないことがある |
なかでも影響がわかりやすいのが、①の他の借入です。
年収500万円で、車のローンを年40万円返済している場合を見てみましょう。
- 返済負担率35%なら、年間返済額の上限は175万円
- 車のローン40万円を差し引くと、住宅ローンに使えるのは135万円
- 借入可能額は約3,790万円から約2,920万円に下がる(約870万円の差)
※審査金利3.0%、返済期間35年で試算した参考値です。
②の完済時年齢は、80歳未満を上限とする金融機関が多いです。
45歳で35年ローンを組むと完済が80歳になるため、借入期間を短くするよう求められることがあります。
借入期間が短くなると毎月の返済額が上がるため、借入可能額は下がります。
ここまでが「人」の審査です。
次のセクションでは、中古マンションで特に注意したい「物件」側の審査を見ていきましょう。
中古マンションは「担保評価」で借入可能額が変わる
担保評価とは|金融機関が見る物件の価値
担保評価とは、金融機関が見積もる「お金を貸すときの物件の価値」のことです。
ローンが返せなくなった場合に、物件を売却して回収できる金額を想定しています。
担保評価は、売り出し価格とは別に算出されます。
立地や築年数、周辺の取引事例などをもとに、金融機関が独自に評価するのが一般的です。
中古マンションでは、物件価格より担保評価が低くなるケースがあります。
その場合、借りられる金額は担保評価の範囲までに抑えられることが多いです。
| 項目 | 金額のイメージ |
|---|---|
| 物件価格 | 2,000万円 |
| 担保評価 | 1,600万円 |
| 融資額 | 1,600万円程度に抑えられることがある |
| 差額 | 400万円を自己資金で用意する必要が出てくる |
※金額は説明のための例です。実際の評価方法や融資の割合は、金融機関によって異なります。
年収から計算すると2,000万円を借りられる人でも、物件の評価が上限になることがあるわけです。
新築では物件価格と評価の差が出にくいため、これは中古マンションならではの注意点といえます。
担保評価が低くなりやすい中古マンションの5つの条件
担保評価が低くなりやすいのは、次の5つの条件に当てはまる物件です。
| 条件 | 評価が低くなりやすい理由 |
|---|---|
| ① 旧耐震基準 | 1981年5月以前に建築確認を受けた物件は、地震への備えが現在の基準と異なる |
| ② 築年数が古い | 建物の価値が年数とともに下がると考えられている |
| ③ 専有面積が小さい | 一定の面積を下回ると、融資の対象外になる金融機関がある |
| ④ 管理状態・修繕積立金の不足 | 修繕が計画どおりに進まず、建物の状態が悪くなるおそれがある |
| ⑤ 権利関係に課題がある | 再建築時に同じ規模で建てられない、土地が借地であるなど |
いくつか補足します。
①旧耐震基準
旧耐震の物件は、融資そのものを受け付けない金融機関もあります。
フラット35では、旧耐震の物件は機構が定める耐震評価基準への適合が求められます。
旧耐震と新耐震の見分け方は、中古マンションの耐震基準と築年数での見分け方の記事で解説しています。
③専有面積
専有面積とは、部屋の中で自分だけが使える部分の床面積のことです。
フラット35では、マンションの場合30㎡以上が条件となっています。
金融機関によっては、40㎡以上などを目安にしているケースもあります。
④管理状態
修繕積立金の残高が少ない物件や、長期修繕計画(将来の修繕の予定表)がない物件は注意が必要です。
⑤権利関係
既存不適格とは、建てた当時は適法でも、その後の法改正で現在の基準に合わなくなった建物のことです。
借地権とは、土地を借りて建物を所有する権利のことで、土地の所有権がない分、評価が下がりやすい傾向にあります。
これらの条件に当てはまっても、すぐに借りられないわけではありません。
金融機関によって評価の考え方が異なるため、結果が分かれることもあります。
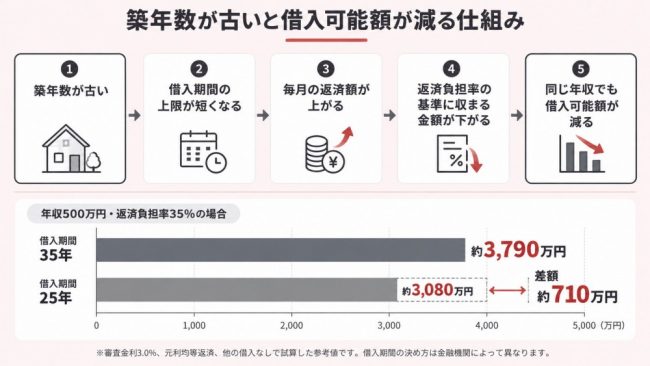
築年数で借入期間が短くなると借入可能額も減る
築年数は、担保評価だけでなく「借入期間」にも影響することがあります。
一部の金融機関では、建物の残りの耐用年数をもとに、借入期間の上限を決めています。
築年数が借入可能額に影響する流れと、年収500万円(返済負担率35%)の場合の試算は次のとおりです。
※審査金利3.0%、元利均等返済、他の借入なしで試算した参考値です。
借入期間が10年短くなるだけで、700万円以上の差が出ることがあります。
築古の物件を検討するときは、価格の安さだけでなく、借入期間も合わせて確認しておきましょう。
担保評価と物件価格の差額はどう補う?
担保評価が物件価格に届かない場合、主な選択肢は次の3つです。
- 自己資金で補う:差額を頭金として用意する
- 金融機関を変える:評価の考え方が異なる金融機関に申し込む
- 物件を見直す:評価が出やすい条件の物件に切り替える
どれを選ぶかは、手元資金や物件へのこだわりによって変わります。
くらココ。の相談現場から|「借りられる額」より「返せる額」で考える
物件探しより先に資金計画を立てる理由
くらココ。では、物件探しの前に資金計画を立てることを大切にしています。
物件価格だけでなく、リノベーション費用や諸費用まで含めた総額で考えるためです。
中古マンションは、物件価格が手頃でも、リノベ費用を合わせると総額が大きくなることがあります。
物件を決めてから費用を積み上げると、借入可能額を超えてしまうおそれもあります。
そのため、くらココ。では次の順番で進めています。
- 年収や家計の状況から、無理なく返せる金額を確認する
- リノベ費用・諸費用を含めた総予算を決める
- 総予算の範囲で物件を探す
この順番で進めているため、これまでのご相談で、物件とリノベ費用の合計が借入可能額を上回り、計画が止まったケースはあまりありません。
※過去のご相談の実績であり、今後の審査結果を保証するものではありません。
旧耐震の物件はローンの通りやすさも含めて検討する
旧耐震の物件は、新耐震の物件に比べて住宅ローンが通りにくい傾向にあるといわれています。
融資を受け付けない金融機関や、評価を低めに見る金融機関があるためです。
価格の手頃さは旧耐震の物件の魅力のひとつです。
ただ、気に入ってからローンが組めないとわかると、物件探しをやり直すことになります。
旧耐震の物件を検討する場合は、早い段階でローンを利用できるかどうかを確認しておくと安心です。
「借りられる額」と「返せる額」の違い
借りられる金額を知ることは、資金計画の第一歩です。
ただ、それ以上に大切なのは「毎月いくらなら無理なく返せるか」です。
借入可能額は、あくまで金融機関が貸せる上限にすぎません。
上限いっぱいまで借りると、教育費や老後資金など、将来の出費に備える余裕が少なくなることがあります。
マンションでは、ローンの返済に加えて、管理費と修繕積立金も毎月かかります。
修繕積立金は、築年数とともに値上がりするケースも少なくありません。
ローンの返済額だけでなく、住まいにかかる毎月の支出全体で考えておきましょう。
2つの違いを整理すると、次のとおりです。
| 借りられる額 | 返せる額 | |
|---|---|---|
| 決めるのは | 金融機関 | ご自身・ご家族 |
| 基準 | 額面の年収と返済負担率 | 手取り収入と毎月の家計 |
| 含まれる支出 | ローンの返済 | ローンの返済+管理費・修繕積立金+将来の出費 |
中古マンションで借入可能額を確かめる4ステップ
中古マンションの借入可能額は、「人」と「物件」の両方を確認して初めて見えてきます。
次の4つのステップで進めると、物件を決めてから慌てずに済みます。
| ステップ | やること | 確認できること |
|---|---|---|
| 1 | シミュレーションをする | 「人」の上限と、無理なく返せる金額 |
| 2 | 候補物件の条件を確認する | 「物件」側で評価が下がる要素がないか |
| 3 | 複数の金融機関で事前審査を受ける | 人と物件を合わせた借入可能額の目安 |
| 4 | 本審査で減額されたときの選択肢を知っておく | いざというときの対処法 |
ステップ1|シミュレーションで「人」の上限を把握する
まずは、金融機関のWebサイトなどにあるシミュレーションを使ってみましょう。
年収や他の借入を入力すると、借入可能額の目安がわかります。
このとき、借入可能額とあわせて「毎月いくらなら返せるか」も確認しておくのがおすすめです。
管理費や修繕積立金も含めた毎月の支出で考えると、より現実的な予算が見えてきます。
ステップ2|候補物件が担保評価の5条件に当てはまるか確認する
気になる物件が見つかったら、担保評価が低くなりやすい5つの条件に当てはまらないかを確認します。
5つの条件については、前述の「担保評価が低くなりやすい中古マンションの5つの条件」をご覧ください。
築年数や専有面積は、物件情報から確認できます。
管理状態や権利関係は、物件情報だけではわからないことが多いです。
不動産会社に確認してもらうのがおすすめです。
ステップ3|複数の金融機関で事前審査を受ける
事前審査では、人と物件の両方をもとに、おおよその借入可能額がわかります。
結果は数日から1週間程度で出ることが多いです。
担保評価の考え方は、金融機関によって異なります。
1つの金融機関の結果だけで判断せず、2〜3つの金融機関で比べるとよいでしょう。
ただし、短期間に多くの金融機関へ申し込むのは避けたほうがよいとされています。
申し込みの記録が個人信用情報(ローンやクレジットの利用履歴)に残るためです。
ステップ4|本審査で減額されたときの選択肢を知っておく
本審査は、売買契約のあとに受ける最終的な審査です。
事前審査より詳しく物件を評価するため、借入可能額が減ることもあります。
減額されたときの主な選択肢は、次の3つです。
- 金融機関を変える:事前審査で通った別の金融機関に本審査を申し込む
- 自己資金を追加する:差額を頭金として用意する
- 物件を見直す:条件に合う別の物件を検討する
売買契約には、ローン特約(ローンが通らなかったときに契約を解除できる取り決め)を付けるのが一般的です。ローン特約の期限や条件は、契約前にしっかり確認しておきましょう。確認のポイントは、重要事項説明書で見るべきチェックポイントの記事でまとめています。
住宅ローン審査の借入可能額に関するよくある質問
Q. 住宅ローンの審査には、どれくらいの期間がかかる?
事前審査は数日から1週間程度、本審査は1〜2週間程度かかるのが一般的です。
中古マンションでは、物件の評価に時間がかかり、本審査が長引くこともあります。
| 審査 | 期間の目安 | タイミング |
|---|---|---|
| 事前審査 | 数日〜1週間程度 | 売買契約の前 |
| 本審査 | 1〜2週間程度 | 売買契約の後 |
※期間は金融機関や申し込みの時期によって異なります。
引き渡しの日程に余裕を持たせておくと、慌てずに済みます。
審査を含めた全体のスケジュールは、中古マンションの売買契約から引き渡しまでの流れの記事でまとめています。
Q. 事前審査に費用はかかる?
事前審査は、無料で受けられる金融機関がほとんどです。
費用がかかるのは、本審査に通ってローンを契約するときです。
契約時には、事務手数料や保証料などがかかります。
金額は金融機関によって大きく異なるため、金利とあわせて比べておきましょう。
購入時にかかる諸費用は、中古マンション購入の諸費用の内訳と相場の記事で詳しく解説しています。
Q. 担保評価の結果は自分で確認できる?
担保評価の金額は、申し込んだ人に開示されないことが多いです。
評価の方法は金融機関ごとの内部基準で、公表されていないためです。
ただ、減額された場合などは、理由の概要を伝えてもらえるケースもあります。
評価が気になる物件は、事前審査の段階で不動産会社に相談しておくと、見通しを立てやすくなります。
Q. 借入可能額いっぱいまで借りても大丈夫?
上限いっぱいまで借りると、家計に余裕がなくなるおそれがあります。借入可能額は金融機関が貸せる上限で、無理なく返せる金額とは限らないためです。
マンションでは、ローンの返済に加えて管理費や修繕積立金もかかります。
毎月の支出全体を見て、余裕のある金額にとどめるのがおすすめです。
考え方は「借りられる額と返せる額の違い」で紹介しています。
Q. 初めてで審査に通るか不安。相談だけでもいい?
相談だけでも大丈夫です。
住宅ローンは初めての方がほとんどで、わからないことが多いのは自然なことです。
不動産会社やファイナンシャルプランナーに相談すると、次のようなことを一緒に整理できます。
- 自分の年収で、どのくらいの借入が目安になるか
- 気になる物件が、ローンを組みやすい条件かどうか
- 無理なく返せる毎月の金額はいくらか
物件を決める前の段階から相談しておくと、その後の物件探しがスムーズになりやすいです。
まとめ|借入可能額は「人」と「物件」の両方の審査で決まる
住宅ローン審査の借入可能額について、この記事の要点を整理します。
- 借入可能額とは:金融機関が審査で決める融資の上限額です。「人(返済能力)」と「物件(担保評価)」の両方で決まります。
- 「人」の審査:返済負担率の上限は年収の30〜35%程度が一般的です。他の借入、完済時年齢、勤続年数、健康状態によって下がることがあります。
- 「物件」の審査:中古マンションでは、物件価格より担保評価が低くなることがあります。担保評価が低くなりやすいのは、旧耐震、築年数、専有面積、管理状態、権利関係の5つの条件に当てはまる物件です。
- 築年数と借入期間:築年数によって借入期間が短くなると、同じ年収でも借入可能額が減ることがあります。
- 確かめ方:シミュレーション、物件条件の確認、複数の金融機関での事前審査、減額への備え、の4ステップで進めると安心です。
- 資金計画の考え方:借入可能額は貸せる上限です。管理費・修繕積立金も含めて「無理なく返せる金額」で予算を決めることが大切です。
関連記事
- 【2026年最新】本当におすすめしたい名古屋の中古マンション不動産会社5選
- 築浅と築古マンションのメリット・デメリット|名古屋の狙い目は「新耐震×リノベ」
- 中古マンションの管理費・修繕積立金|相場と違い・値上がりの理由を解説
名古屋の中古マンション購入と住宅ローンならくらココ。にご相談ください
くらココ。は、名古屋の中古マンションに特化した専門店です。
物件探しと住宅ローン、リノベーションの資金計画をまとめてご相談いただけます。
- 名古屋特化10年・累計10,000組以上の相談実績
名古屋エリアの物件や金融機関の傾向をふまえてアドバイスします。 - 約7,000件の物件情報
名古屋エリアの中古マンションから、予算に合う物件を一緒に探せます。 - 中古×リノベのワンストップ対応
物件購入とリノベーション費用を合わせた資金計画を、まとめて立てられます。 - 宅建士・ファイナンシャルプランナーなどの有資格者が在籍
宅地建物取引士やファイナンシャルプランナーが、無理なく返せる金額から一緒に考えます。
「いくら借りられるのかわからない」「この物件でローンが組めるか知りたい」という段階からでも、どうぞお気軽にご相談ください。