名古屋で中古マンションを買うときの頭金は、手元に残すお金から逆算して決めるのが選択肢のひとつです。諸費用ローンなら購入時の現金を抑えられますが、そのぶん利息は増えます。
国土交通省の不動産価格指数では、愛知県のマンション価格は2010年の約2倍です(2025年12月時点)。3,000万円なら諸費用だけで約210万〜300万円、頭金2割を足すと800万円を超える現金が必要です。
この記事の要約
- 頭金0円・1割・2割で、毎月の返済額と利息がどれだけ変わるか
- 頭金をいくら入れるかを決める3つの基準
- 諸費用ローンを使う前に確認したい4つの注意点
くらココ。では名古屋エリアの中古マンションを約7,000件掲載しています。会員限定の非公開物件もありますので、気になる物件があればお気軽にご覧ください。
この記事は、宅地建物取引士・ファイナンシャルプランナー・マンションリノベーションアドバイザーの有資格者が集まるくらココ。編集部がお届けします。名古屋特化10年、累計10,000組以上のご相談をいただいてきました。
資金計画の目安として、お役立ていただけたら幸いです。
目次
住宅ローンの頭金・諸費用ローンとは?
住宅ローンの資金計画では、「頭金」と「諸費用」を分けて考えるのが基本です。まずはそれぞれの意味と、諸費用ローンの仕組みを押さえておきましょう。
頭金とは|物件価格のうち現金で支払う部分
頭金とは、物件価格のうち住宅ローンを使わずに現金で支払う部分のことです。
たとえば3,000万円の物件で頭金を300万円入れると、住宅ローンの借入額は2,700万円になります。
頭金と似た言葉に「自己資金」があります。
| 用語 | 意味 |
|---|---|
| 頭金 | 物件価格のうち、現金で支払う部分 |
| 自己資金 | 頭金と諸費用を合わせた、購入時に用意する現金の総額 |
かつては「頭金は物件価格の2割」が目安とされていました。
いまは物件価格の全額を借りられる金融機関も多く、頭金0円で購入するケースも珍しくありません。
諸費用ローンとは|諸費用まで借りる2つの方法
諸費用ローンとは、仲介手数料や登記費用などの諸費用を、ローンで借りることです。
諸費用は、物件価格とは別にかかる手数料や税金のことで、中古マンションでは物件価格の7〜10%程度が目安とされています。
諸費用を借りる方法は、大きく分けて2つあります。
| 方法 | 内容 | 特徴 |
|---|---|---|
| 住宅ローンに組み込む | 物件価格と諸費用をまとめて1本で借りる | 住宅ローンと同じ金利で借りられるケースが多い |
| 別のローンで借りる | 住宅ローンとは別に諸費用ローンを組む | 住宅ローンより金利が高めに設定されるケースが多い |
どちらを使えるかは、金融機関によって異なります。
諸費用を組み込めない金融機関もあるため、事前審査(売買契約前に借入の可否を確認する簡易審査)の段階で確認しておくと安心です。
【図解】頭金・手付金・諸費用の関係
購入時のお金は、次のような関係になっています。
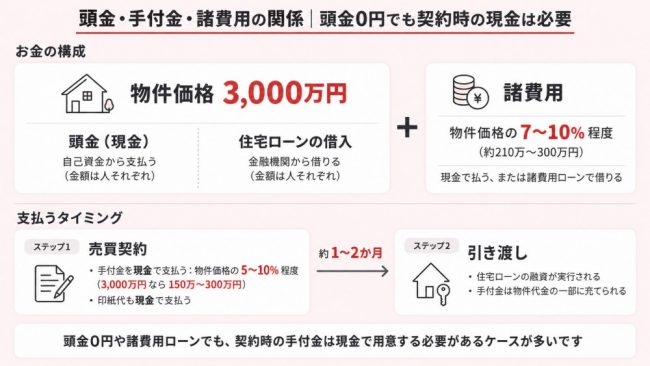
ここで注意したいのが手付金です。
手付金とは、売買契約のときに買主が売主に支払うお金のことで、物件価格の5〜10%程度が一般的です。
住宅ローンの融資は、引き渡しの日に実行されるのが一般的です。
そのため、頭金0円や諸費用ローンを使う場合でも、契約時の手付金や印紙代は現金で用意する必要があるケースが多いです。
なお、諸費用の項目ごとの内訳は「中古マンション購入の諸費用はいくら?内訳・相場の目安」で詳しく解説しています。
頭金0円・1割・2割の返済額を試算|3,000万円の中古マンションの場合
頭金の額によって、毎月の返済額と利息はどれくらい変わるのでしょうか。
ここでは、3,000万円の中古マンションを例に4つのパターンで試算します。
試算の条件
| 項目 | 条件 |
|---|---|
| 物件価格 | 3,000万円 |
| 諸費用 | 240万円(物件価格の8%) |
| 金利 | 年1.5%(全期間同じ金利と仮定) |
| 返済期間 | 35年 |
| 返済方法 | 元利均等返済(毎月の返済額が一定になる返済方法) |
3,000万円は、試算をわかりやすくするための例です。名古屋の区ごとの相場は「名古屋16区の中古マンション完全ガイド」で比較しています。
※この試算は目安です。実際の金利や返済額は、金融機関や審査結果によって異なります。
4パターンの毎月返済額・利息総額の比較
| パターン | 借入額 | 用意する現金 | 毎月の返済額 | 総返済額 | うち利息 |
|---|---|---|---|---|---|
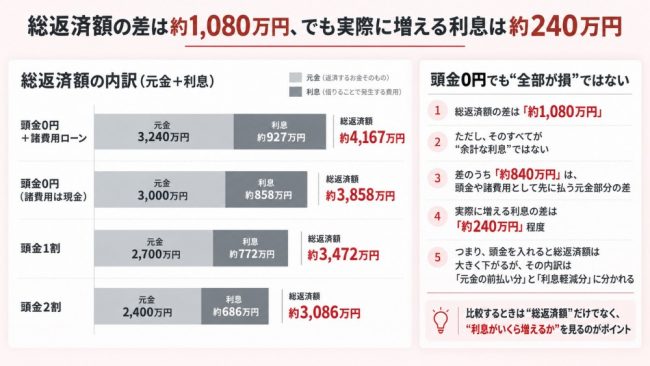
| 頭金0円+諸費用ローン | 3,240万円 | ほぼ0円 | 約9.9万円 | 約4,167万円 | 約927万円 |
| 頭金0円(諸費用は現金) | 3,000万円 | 240万円 | 約9.2万円 | 約3,858万円 | 約858万円 |
| 頭金1割 | 2,700万円 | 540万円 | 約8.3万円 | 約3,472万円 | 約772万円 |
| 頭金2割 | 2,400万円 | 840万円 | 約7.3万円 | 約3,086万円 | 約686万円 |
※諸費用ローンは住宅ローンと同じ金利で計算しています。別のローンで借りる場合は金利が高くなり、返済額も増えるケースが多いです。
※「頭金0円+諸費用ローン」でも、契約時の手付金は一時的に現金で必要になるケースが多いです。
毎月の返済額は、頭金0円+諸費用ローンと頭金2割で約2.6万円の差があります。
頭金を1割入れるごとに、毎月の返済額はおよそ9,000円ずつ下がる計算です。
利息の差は約240万円|手元に840万円を残すためのコストとして考える
総返済額だけを比べると、頭金0円+諸費用ローンと頭金2割の差は約1,080万円です。
ただし、この差をそのまま「損」と考えるのは正確ではありません。
1,080万円のうち840万円は、頭金として先に払うか、ローンで後から返すかの違いです。
実際に増えるのは利息の部分で、その差は約240万円になります。
| 比較 | 手元に残せる現金の差 | 増える利息(35年間) |
|---|---|---|
| 頭金0円+諸費用ローン vs 頭金1割 | 540万円 | 約155万円 |
| 頭金0円+諸費用ローン vs 頭金2割 | 840万円 | 約241万円 |
つまり、「35年間で約240万円の利息を払って、840万円の現金を手元に残す」という見方ができます。
このコストを払ってでも現金を残したいかどうかが、頭金を決めるポイントのひとつです。
金利が2.5%に上がった場合の返済額
変動金利(金融機関の見直しによって金利が変わるタイプ)を選ぶ場合は、金利上昇も考えておく必要があります。
仮に金利が1.5%から2.5%に上がった場合、毎月の返済額は次のように変わります。
| パターン | 金利1.5% | 金利2.5% | 増える額(毎月) |
|---|---|---|---|
| 頭金0円+諸費用ローン | 約9.9万円 | 約11.6万円 | 約1.7万円 |
| 頭金0円(諸費用は現金) | 約9.2万円 | 約10.7万円 | 約1.5万円 |
| 頭金1割 | 約8.3万円 | 約9.7万円 | 約1.4万円 |
| 頭金2割 | 約7.3万円 | 約8.6万円 | 約1.2万円 |
※35年間ずっと2.5%だった場合の試算です。実際には、金利の見直し時期や返済ルールによって変わります。
借入額が大きいほど、金利が上がったときの返済額の増え方も大きくなります。
頭金を抑える場合は、金利が上がっても払い続けられるかを確認しておくと安心です。
金利の種類ごとの選び方は「住宅ローン金利の種類3つを比較|変動・固定の返済額を試算」で詳しく解説しています。
頭金はいくら入れる?判断の3つの基準
頭金の正解は、人によって異なります。
大切なのは「何割入れるか」より、「現金をどこに使うか」を先に決めることです。
ここでは、頭金を決めるときの3つの基準を紹介します。
基準1:手元に残すべきお金を先に確保できるか
まず考えたいのが、購入後も手元に残しておくお金です。
頭金を多く入れすぎて貯金がほとんどなくなると、急な出費に対応しにくくなります。
手元に残しておきたいお金の例は、次のとおりです。
| 項目 | 内容 | 目安 |
|---|---|---|
| 生活防衛資金 | 病気や収入減など、もしものときの備え | 生活費の半年分程度が目安とされています |
| 入居時の出費 | 引っ越し代、家具・家電の購入費など | 数十万〜100万円程度になるケースが多いです |
| 入居後の出費 | 修繕積立金の値上がりや、大規模修繕時の一時金など | 物件の管理状況によって異なります |
中古マンションでは、修繕積立金(将来の大規模修繕に備えて毎月積み立てるお金)が途中で値上がりするケースもあります。
頭金に回すのは、これらを差し引いて残ったお金と考えると、無理のない計画になりやすいです。
基準2:毎月の返済額が家計で無理のない範囲に収まるか
次に、毎月の返済額が家計に合っているかを確認します。
目安になるのが、返済負担率(年収に占める年間返済額の割合)です。
金融機関の審査では返済負担率30〜35%程度が上限とされることが多いです。
ただし、無理なく返済を続けるには20〜25%程度に抑えるのが望ましいといわれています。
【例】年収600万円の場合
| 返済負担率 | 年間返済額 | 毎月の返済額 |
|---|---|---|
| 20% | 120万円 | 10万円 |
| 25% | 150万円 | 12.5万円 |
上の試算では、頭金0円+諸費用ローンの毎月返済額は約9.9万円でした。
年収600万円であれば、返済負担率は20%前後に収まる計算です。
毎月の返済額が家計に合わない場合は、頭金を増やすだけが方法ではありません。
エリアを変えて物件価格を抑えるという選択肢もあります。
基準3:リノベーションなど購入後の予定に現金を使うか
中古マンションを買ってリノベーションする場合は、リノベ費用も含めて現金の使い道を考える必要があります。リノベ費用は物件価格とは別にかかり、フルリノベーションの場合は1,000万〜1,300万円程度(60〜80㎡の目安)です。
現金に限りがある場合は、次の優先順位で使い道を考えるのがおすすめです。
| 優先順位 | 使い道 | 理由 |
|---|---|---|
| 1 | 諸費用 | 別のローンで借りると金利が高めになりやすいため |
| 2 | 手元に残すお金 | 購入後の生活を守るため |
| 3 | リノベ費用 | ローンに含められない場合に備えるため |
| 4 | 頭金 | 残ったお金を充てて、借入額を減らすため |
自己資金の配分を決める4ステップ
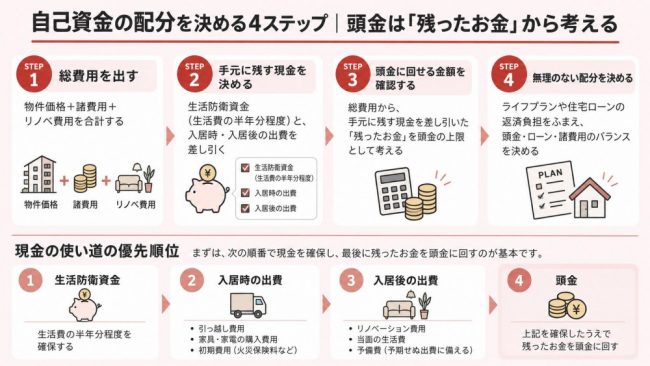
- 総費用を出す:物件価格+諸費用+リノベ費用を合計する
- 手元に残す現金を決める:生活防衛資金と入居時・入居後の出費を差し引く
- 頭金に回せる額を決める:残ったお金のうち、頭金にいくら入れるかを決める
- 借入額と毎月の返済額を確認する:返済負担率が無理のない範囲かをチェックする
物件価格とリノベ費用をまとめて借りられる「リノベ一体型ローン」を使えば、現金を手元に残しやすくなります。
リノベ一体型ローンの仕組みは「名古屋の中古マンション購入|住宅ローン完全ガイド」で、リノベ費用の相場は「名古屋の中古マンションリノベーション完全ガイド」で詳しく解説しています。
【早見表】頭金を多めに入れる人・抑える人の特徴
| 頭金を多めに入れる人 | 頭金を抑える人 |
|---|---|
| 生活防衛資金を確保しても貯金に余裕がある | 貯金を手元に残しておきたい |
| 毎月の返済額をできるだけ下げたい | リノベーション費用に現金を使いたい |
| 金利上昇のリスクを抑えたい | 近いうちに教育費などの大きな出費がある |
| 定年までに完済したい | 収入が安定していて、返済負担率に余裕がある |
どちらが正しいということはなく、ご家族の状況や今後の予定によって最適な形は変わります。
迷った場合は、ファイナンシャルプランナーなどの専門家に相談しながら決めると安心です。
諸費用ローンを使う前に確認したい4つの注意点
諸費用ローンを使えば、購入時に用意する現金を抑えられます。
ただし、借入額が増えるぶん、事前に知っておきたい注意点もあります。
| 注意点 | 影響すること |
|---|---|
| ①金利や事務手数料が高くなる場合がある | 総返済額 |
| ②審査や担保評価に影響することがある | 借りられる金額 |
| ③諸費用分は住宅ローン控除の対象にならない | 税金の戻り |
| ④売却時にローン残高が売却額を上回るリスク | 住み替えのしやすさ |
①金利や事務手数料が住宅ローン本体より高くなる場合がある
諸費用を住宅ローンとは別のローンで借りる場合、金利は住宅ローンより高めに設定されるケースが多いです。
借入期間も住宅ローンより短いことが多く、毎月の返済額が想定より増えることがあります。
住宅ローンに諸費用を組み込む場合も、事務手数料に注意が必要です。
事務手数料には、定額型と定率型(借入額に一定の割合をかけて計算するタイプ)があります。
【例】事務手数料が借入額の2.2%の場合
| 借入額 | 事務手数料 |
|---|---|
| 3,000万円(諸費用は現金) | 66万円 |
| 3,240万円(諸費用を組み込む) | 約71万円 |
定率型では、諸費用を組み込むと事務手数料も約5万円増える計算です。
金利だけでなく、手数料を含めた総額で比べることが大切です。
②借入額が増え、審査や担保評価に影響することがある
諸費用まで借りると、借入額は物件価格を上回ります。
そのぶん返済負担率が上がり、審査で慎重に判断されるケースがあります。
また、融資額は担保評価(物件の価値をもとに、いくらまで貸せるかを判断すること)をもとに決まるのが一般的です。
中古マンションは築年数によって担保評価が低く出ることもあり、希望額を借りられない場合があります。
③諸費用分は住宅ローン控除の対象にならない
住宅ローン控除(年末のローン残高に応じて所得税などが戻る制度)は、住宅の取得にかかった借入が対象です。
仲介手数料や登記費用などの諸費用分は、控除の対象外になるのが一般的です。
そのため、諸費用を借りても、そのぶん控除額が増えるわけではありません。
④売却時にローン残高が売却額を上回るリスク(担保割れ)
担保割れとは、物件を売ったお金でローンを返しきれない状態のことです。
売却額が残高に届かない場合、差額を現金で用意する必要があります。
諸費用まで借りると、購入直後からローン残高が物件価格を上回る状態になります。
そのため、購入から数年で売却すると、担保割れが起きやすいのが特徴です。
【例】3,000万円で購入し、5年後に売却する場合(金利1.5%・35年)
| パターン | 5年後のローン残高 |
|---|---|
| 頭金0円+諸費用ローン(借入3,240万円) | 約2,874万円 |
| 頭金2割(借入2,400万円) | 約2,129万円 |
仮に5年後に2,800万円で売れたとしても、売却時には仲介手数料などの費用もかかります。
頭金0円+諸費用ローンの場合は、手元に残る金額がローン残高に届かない可能性があります。
転勤や家族構成の変化で、数年以内に住み替える可能性がある方は、頭金を入れておくと安心です。
長く住む予定の方でも、もしものときに売却しやすいかどうかを一度確認しておきましょう。
くらココ。の相談現場から|フルローン希望でも最初に「手付金」を確認する理由
くらココ。には、名古屋特化10年で累計10,000組以上のご相談をいただいてきました。
ここでは、頭金や諸費用ローンについて、相談の現場で感じていることをお伝えします。
頭金を入れずに購入する方が多い傾向にあります
くらココ。にご相談いただく方を見ていると、頭金を入れずに購入する方が多い傾向にあります。
手元にお金を残しておきたい、リノベーション費用に充てたいといった理由がよく聞かれます。
頭金0円・1割・2割の試算のとおり、頭金を入れないと利息は増えます。
それでも、手元の現金を優先するという考え方は、いまでは珍しいものではありません。
フルローン希望でも「最初にいくら出せるか」を確認しています
ただし、頭金0円で購入する場合でも、まったく現金がいらないわけではありません。
売買契約のときには、手付金を現金で支払う必要があるケースが多いからです。
住宅ローンのお金が入るのは、引き渡しの日が一般的です。
そのため、契約から引き渡しまでの間は、手付金を自分で用意しておく必要があるケースが多いです。
くらココ。では、フルローンを希望される方にも、最初の段階で「契約時にどれくらい出せそうか」を確認しています。
物件を気に入ってから手付金が足りないとわかると、購入の判断が慌ただしくなってしまうためです。
手付金の目安は物件価格の5〜10%程度
手付金は、物件価格の5〜10%程度が一般的です。
| 物件価格 | 手付金5%の場合 | 手付金10%の場合 |
|---|---|---|
| 2,000万円 | 100万円 | 200万円 |
| 3,000万円 | 150万円 | 300万円 |
| 4,000万円 | 200万円 | 400万円 |
手付金は、引き渡しのときに物件代金の一部に充てられます。
最終的に頭金0円でも、契約から引き渡しまでの1〜2か月ほどは、このお金を立て替える形になります。
手付金の額は、売主との話し合いで決まるケースもあります。
用意できる額が少ない場合は、物件探しの段階で早めに相談しておくと安心です。
相談の前に確認しておきたい3つのこと
頭金や諸費用ローンについて相談する前に、次の3つを整理しておくとスムーズです。
- 契約時に現金で出せる金額(手付金の目安)
- 購入後も手元に残しておきたい金額
- 毎月の返済額の希望と、何年で返済したいか
頭金と諸費用ローンのよくある質問
Q1. 諸費用ローンはどの銀行でも使えますか?
すべての金融機関で使えるわけではありません。諸費用を住宅ローンに組み込めるか、どの費用まで借りられるかは、金融機関や商品によって異なります。金利の上乗せや追加の手数料がないかも、あわせて確認しておきましょう。フラット35でも諸費用を借入に含められる場合があります。
Q2. 頭金が貯まるまで購入を待ったほうがいいですか?
一概にはいえません。貯めている間も家賃はかかり、購入が遅れるほど完済時の年齢も上がります。上の試算では、頭金を1割入れると毎月の返済額は約9,000円下がりました。貯める期間の家賃と比べて、どちらが家計に合うかを考えると判断しやすくなります。迷ったときは、資金計画の段階からお気軽にご相談ください。
Q3. 自己資金がほとんどなくても、初めての購入で買えますか?
頭金0円や諸費用ローンを使って購入する方は多く、初めての購入でも検討できます。ただし、契約時の手付金は現金で必要になるケースが多いです。3,000万円の物件なら150万〜300万円ほどが目安です。用意できる額に不安がある場合は、物件探しの段階で早めにご相談ください。
Q4. 親からの援助を頭金に充ててもいいですか?
親からの援助を頭金に充てることはできます。一定の条件を満たせば、住宅取得等資金の贈与税の非課税措置を使える場合があります。2026年10月時点では2026年12月31日までの贈与が対象で、上限は省エネ等住宅が1,000万円、それ以外が500万円です。非課税でも贈与税の申告が必要なため、国税庁の情報を確認するか、税理士などに相談しておくと安心です。
出典:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」
Q5. 頭金の額だけ相談することはできますか?
はい、頭金の額だけのご相談でも大丈夫です。
くらココ。では、物件が決まる前の資金計画の段階からご相談をお受けしています。
「頭金を入れるべきか迷っている」「手付金をいくら用意すればいいかわからない」といった段階からでも、お気軽にご相談ください。
まとめ|住宅ローンの頭金と諸費用ローンの決め方
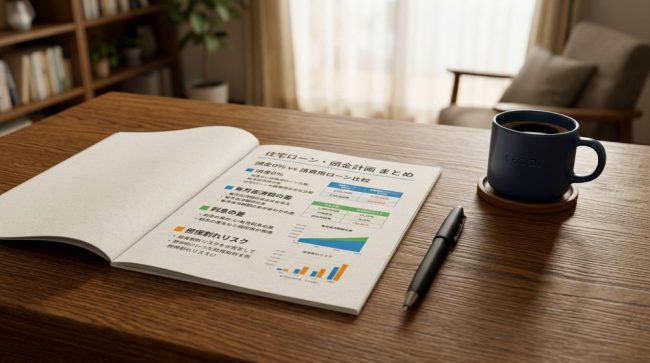
住宅ローンの頭金と諸費用ローンについて、この記事のポイントを整理します。
頭金と諸費用ローンの基本
- 頭金は、物件価格のうち現金で支払う部分です
- 諸費用ローンは、仲介手数料や登記費用などの諸費用まで借りる方法です
- 頭金0円でも、契約時の手付金(物件価格の5〜10%程度)は現金で必要になるケースが多いです
試算でわかったこと(3,000万円・金利1.5%・35年の場合)
| 比較 | 毎月の返済額の差 | 利息の差 |
|---|---|---|
| 頭金0円+諸費用ローン vs 頭金2割 | 約2.6万円 | 約240万円 |
- 総返済額の差は約1,080万円ですが、実際に増えるのは利息の約240万円です
- 借入額が大きいほど、金利が上がったときの影響も大きくなります
頭金を決める3つの基準
- 手元に残すべきお金を先に確保できるか
- 毎月の返済額が家計で無理のない範囲に収まるか
- リノベーションなど購入後の予定に現金を使うか
諸費用ローンの4つの注意点
- 金利や事務手数料が高くなる場合がある
- 審査や担保評価に影響することがある
- 諸費用分は住宅ローン控除の対象にならない
- 売却時にローン残高が売却額を上回るリスクがある
頭金の正解は、ご家族の状況や今後の予定によって変わります。
「何割入れるか」より「現金をどこに使うか」から考えると、自分に合った資金計画を立てやすくなります。
関連記事
- 【2026年最新】本当におすすめしたい名古屋の中古マンション不動産会社5選
- 中古マンションの売買契約から引き渡しまでの流れ|期間の目安と注意点
- 中古マンションの管理費・修繕積立金|相場と違い・値上がりの理由を解説
名古屋の中古マンションの資金計画ならくらココ。にご相談ください
頭金をいくら入れるか、諸費用まで借りるかは、物件価格やリノベーションの予定によって変わります。
くらココ。では、物件探しと資金計画をまとめてご相談いただけます。
- 名古屋特化10年・累計10,000組以上の相談実績
- 約7,000件の物件情報(会員限定の非公開物件もあります)
- 中古マンション購入とリノベーションをワンストップで対応
- 宅地建物取引士・ファイナンシャルプランナーなどの有資格者が在籍
「頭金を入れるべきか迷っている」「手付金をいくら用意すればいいかわからない」という段階からでも大丈夫です。まずはお気軽にご相談ください。