住宅ローンの返済負担を軽くしたいなら、繰上返済と借り換えが選択肢のひとつです。どちらが得かは、諸費用込みの損益分岐と手元資金の状況で変わります。
日本銀行は2026年9月に政策金利を1.25%程度へ引き上げました(出典:日本銀行「金融市場調節方針の変更について」)。たとえば名古屋の中古マンションで多い3,000万円のローンなら、金利が0.5%上がると利息は単純計算で年間約15万円増えます。
この記事の要約
- 繰上返済と借り換えの違いと、借り換えにかかる諸費用6項目
- 諸費用込みで考える借り換えの損益分岐と試算
- どちらを選ぶかの判断基準3つと、中古マンションならではの注意点
くらココ。では名古屋エリアの中古マンションを約7,000件掲載しています。会員限定の非公開物件もありますので、気になる物件があればお気軽にご覧ください。
この記事は、宅地建物取引士・ファイナンシャルプランナー・マンションリノベーションアドバイザーの有資格者が集まるくらココ。編集部がお届けします。名古屋の中古マンションに特化して10年、累計10,000組以上のご相談をいただいてきました。
ご自身に合った見直し方を見つけるヒントになれば幸いです。
目次
住宅ローンの繰上返済と借り換えとは|返済負担を減らす2つの見直し方法
住宅ローンの返済中に負担を減らす方法として、代表的なのが繰上返済と借り換えです。どちらも利息を減らすための手段ですが、仕組みもかかる費用も大きく異なります。まずは、それぞれの意味と違いを整理しておきましょう。
繰上返済とは|元金を前倒しで返して将来の利息を減らす方法
繰上返済とは、毎月の返済とは別に、ローンの一部または全部をまとめて返すことです。返したお金は、すべて元金(借りたお金そのもの)の返済に充てられます。元金が減ると、その分にかかるはずだった利息を払わずに済む仕組みです。
今の金融機関のまま手続きできるため、改めて審査を受ける必要はありません。ネット銀行では、手数料が無料のケースも多いです。一方で手元の現金を使うため、貯蓄が減る点には注意が必要です。
借り換えとは|別のローンで残りを完済して乗り換える方法
借り換えとは、今の住宅ローンを別の金融機関の新しいローンで一括返済し、乗り換えることです。より低い金利のローンに移れば、毎月の返済額や総返済額を減らせる可能性があります。
新たにローンを組むことになるため、借り換え先の金融機関で改めて審査を受けます。また、事務手数料や登記費用などの諸費用がかかり、数十万円以上になるのが一般的です。
金利の低さだけでなく、金利タイプを変える目的で借り換えるケースもあります。金利タイプの違いについては、住宅ローン金利の種類3つの比較で詳しく解説しています。
繰上返済と借り換えの違い【比較表】
| 項目 | 繰上返済 | 借り換え |
|---|---|---|
| 目的 | 元金を減らして利息を減らす | 金利の低いローンに乗り換える |
| 主な効果 | 総返済額または毎月の返済額が減る | 金利差の分だけ総返済額・毎月の返済額が減る |
| 必要なお金 | 返済にあてる手元資金 | 諸費用(数十万円以上が一般的) |
| 審査 | なし | あり(借り換え先の金融機関) |
| 手続きの手間 | 少ない(ネットで完結する場合も) | 多い(書類準備・契約・登記) |
| 主なリスク | 手元資金が減り、急な出費に対応しにくくなる | 諸費用が金利差による効果を上回ると損になる |
このように、繰上返済は「手元のお金で元金を減らす方法」、借り換えは「金利そのものを下げる方法」です。どちらが向いているかは、ローン残高や金利差、手元資金の状況によって変わります。判断の目安は、このあとの損益分岐と判断基準のセクションで解説します。
繰上返済の2つの方式と効果|期間短縮型・返済額軽減型
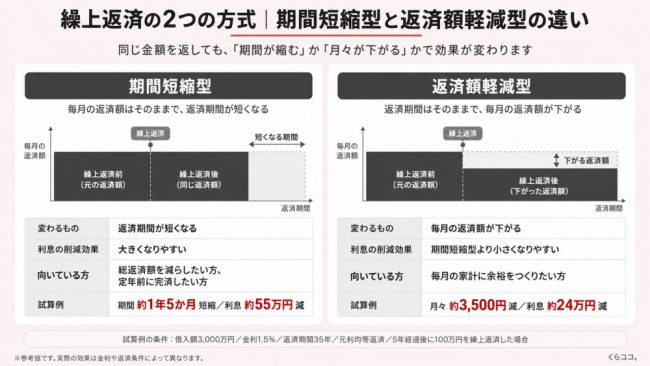
繰上返済には、返したお金の使い道によって2つの方式があります。同じ金額を返しても、選ぶ方式によって効果の出方が変わります。それぞれの特徴を押さえておきましょう。
期間短縮型と返済額軽減型の違い
期間短縮型は、毎月の返済額はそのままで、返済期間を短くする方式です。返済が早く終わる分、支払う利息の総額を大きく減らしやすいとされています。
返済額軽減型は、返済期間はそのままで、毎月の返済額を下げる方式です。利息の削減額は期間短縮型より小さくなりやすい一方、毎月の家計に余裕が生まれます。教育費がかさむ時期など、月々の負担を軽くしたい場合に選ばれるケースが多いです。
| 項目 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 変わるもの | 返済期間が短くなる | 毎月の返済額が下がる |
| 利息の削減効果 | 大きくなりやすい | 期間短縮型より小さくなりやすい |
| 向いている方 | 総返済額を減らしたい方、定年前に完済したい方 | 毎月の家計に余裕をつくりたい方 |
100万円を繰上返済した場合の試算|5年目と10年目で比べる
では、実際にどれくらい効果があるのでしょうか。3,000万円を借りた場合で、100万円を繰上返済したときの効果を試算しました。
試算条件:借入額3,000万円/金利1.5%(全期間同じと仮定)/返済期間35年/元利均等返済(毎月の返済額が一定になる返し方)/毎月の返済額 約9万1,900円
| 繰上返済の時期 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 5年経過後 | 期間 約1年5か月短縮/利息 約55万円減 | 月々 約3,500円減/利息 約24万円減 |
| 10年経過後 | 期間 約1年4か月短縮/利息 約44万円減 | 月々 約4,000円減/利息 約20万円減 |
※参考値です。実際の効果は金利や返済条件によって異なります。
同じ100万円でも、早い時期に返すほど利息の削減額が大きくなる傾向があります。元金が多い返済初期ほど、利息の割合が高いためです。
繰上返済の手数料と最低返済額の目安
繰上返済の手数料は、金融機関や手続き方法によって異なります。ネット銀行やWeb手続きでは無料のケースが多い一方、窓口では数千円〜数万円かかる場合もあります。1回あたりの最低返済額も、1円以上から10万円以上までさまざまです。手続き前に、ご利用中の金融機関の条件を確認しておきましょう。
借り換えにかかる諸費用|6項目と総額の目安
借り換えでは、新しいローンを組むための費用と、今のローンを完済するための費用がかかります。金利が下がっても、諸費用がその効果を上回ると損になってしまいます。まずは、どんな費用がいくらかかるのかを把握しておきましょう。
借り換え諸費用の内訳6項目
借り換えでかかる主な諸費用は、次の6項目です。
| 項目 | 内容 | 目安 |
|---|---|---|
| ①事務手数料 | 借り換え先の金融機関に支払う手数料 | 借入額の2.2%(税込)、または3万〜5万円程度 |
| ②保証料 | 保証会社(返済できなくなったときに立て替える会社)に支払う費用 | 借入額の2%前後(事務手数料が定額の場合) |
| ③登録免許税 | 抵当権(金融機関が家を担保にする権利)の設定・抹消にかかる税金 | 設定:借入額の0.4%/抹消:不動産1個につき1,000円 |
| ④司法書士報酬 | 登記手続きを司法書士に依頼する費用 | 5万〜10万円程度 |
| ⑤印紙税 | ローン契約書に貼る収入印紙代 | 借入額1,000万円超〜5,000万円以下で2万円 |
| ⑥一括返済手数料 | 今のローンを完済するときの手数料 | 無料〜3万円程度 |
※出典:国税庁「No.7140 印紙税額の一覧表(第1号文書から第4号文書まで)」(2026年11月時点)、国税庁「No.7191 登録免許税の税額表」(2026年11月時点)
登録免許税(登記のときに国に納める税金)は、購入時と借り換え時で扱いが異なります。購入時は軽減税率0.1%が使えても、借り換えでは本則の0.4%になるケースが一般的です。
「定率型」と「保証料型」で総額が変わる
諸費用の総額を大きく左右するのが、事務手数料と保証料の組み合わせです。金融機関によって、主に2つのタイプに分かれます。
借り換え額3,000万円の場合の諸費用の例
| 項目 | 定率型(ネット銀行に多い) | 保証料型(店舗型の銀行に多い) |
|---|---|---|
| 事務手数料 | 約66万円 | 約3万円 |
| 保証料 | 0円 | 約60万円 |
| 登録免許税(設定・抹消) | 約12万円 | 約12万円 |
| 司法書士報酬 | 約8万円 | 約8万円 |
| 印紙税 | 2万円 | 2万円 |
| 一括返済手数料 | 約1万円 | 約1万円 |
| 合計 | 約89万円 | 約86万円 |
※金額は目安です。金融機関や審査結果によって異なります。
どちらのタイプでも、総額は大きく変わらないケースもあります。ただし定率型は保証料がない分、途中で完済したときに戻るお金はありません。複数の金融機関で、総額を見比べてみるのがおすすめです。
戻ってくる保証料を差し引いて実質負担で考える
今のローンで保証料を一括前払いしている場合、借り換えで完済すると一部が戻ってくることがあります。戻る金額は、残りの期間や保証会社の規定によって異なります。
たとえば保証料が20万円戻るなら、諸費用が90万円でも実質的な負担は70万円です。損益分岐を考えるときは、戻るお金を差し引いた「実質負担」で比べましょう。戻る金額は、今の金融機関に問い合わせると確認できます。
諸費用込みで見る借り換えの損益分岐
借り換えで得をするかどうかは、金利が下がることで減る利息と、諸費用のバランスで決まります。この分かれ目を「損益分岐」と呼びます。ここでは、損益分岐の考え方と具体的な試算を紹介します。
損益分岐の考え方|「減る利息-諸費用=実質メリット」の3ステップ
損益分岐は、次の3つのステップで確認できます。
- 今のローンを最後まで返した場合の利息を出す(残高・残期間・今の金利で計算)
- 借り換えた場合の利息を出す(同じ残高・残期間・借り換え後の金利で計算)
- ①と②の差額から、諸費用の実質負担を引く
差額がプラスなら借り換えのメリットがあり、マイナスなら損になる計算です。①と②は、金融機関のWebサイトにあるシミュレーションでも試算できます。
残高・残期間・金利差でみる損益分岐の試算表
では、残高や金利差によって、実質メリットはどれくらい変わるのでしょうか。代表的な条件で試算しました。
試算条件:今の金利1.5%/残期間25年/元利均等返済/借り換え後も金利は変わらないと仮定/諸費用は定率型(事務手数料2.2%+登録免許税・司法書士報酬など)
| 金利差(借り換え後の金利) | 残高2,000万円(諸費用 約63万円) | 残高3,000万円(諸費用 約89万円) |
|---|---|---|
| 0.3%(1.2%) | 減る利息 約84万円 → 実質 約21万円のプラス | 減る利息 約126万円 → 実質 約37万円のプラス |
| 0.5%(1.0%) | 減る利息 約138万円 → 実質 約75万円のプラス | 減る利息 約208万円 → 実質 約119万円のプラス |
| 1.0%(0.5%) | 減る利息 約272万円 → 実質 約209万円のプラス | 減る利息 約407万円 → 実質 約318万円のプラス |
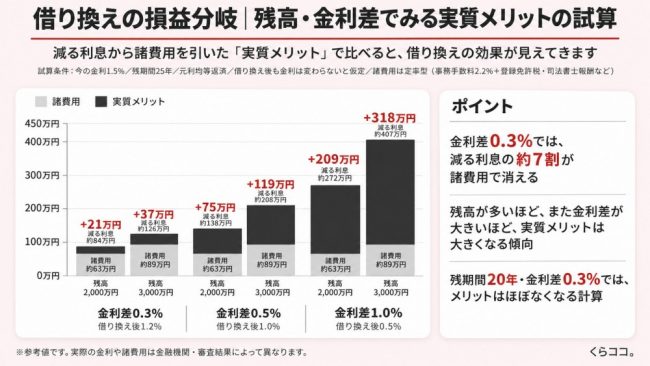
※参考値です。実際の金利や諸費用は金融機関・審査結果によって異なります。
残高が多いほど、また金利差が大きいほど、実質メリットは大きくなる傾向があります。残期間が短いと減る利息も少なくなり、残期間20年で金利差0.3%の場合、メリットはほぼなくなる計算です。
「金利差1%・残高1,000万円・残期間10年」の目安は今も使える?
借り換えの目安として、「金利差1%以上・残高1,000万円以上・残期間10年以上」という考え方がよく紹介されます。では、この条件ちょうどの場合はどうなるのでしょうか。
| 条件(残高1,000万円・残期間10年・今の金利1.5%) | 減る利息 | 諸費用 | 実質メリット |
|---|---|---|---|
| 金利差1.0% | 約52万円 | 約36万円 | 約16万円のプラス |
| 金利差0.5% | 約26万円 | 約36万円 | 約10万円のマイナス |
この条件ちょうどでは、メリットは約16万円にとどまりました。金利差が0.5%なら、約10万円の損になる計算です。この目安は、ぎりぎり損をしない最低ラインと考えるのがよさそうです。
一方で、残高や残期間が大きければ、金利差が小さくてもメリットが出るケースがあります。上の試算表では、残高3,000万円・残期間25年なら、金利差0.3%でも約37万円のプラスでした。目安だけで判断せず、ご自身の条件で試算してみることが大切です。
同じ100万円なら、繰上返済に使うか借り換えの諸費用に使うか
手元に100万円あるとき、繰上返済に使うのと、借り換えの諸費用に使うのでは、どちらが効果的でしょうか。前のセクションの試算と同じく、3,000万円を借りて10年が経ったケースで比べてみます。
条件:残高 約2,300万円/残期間25年/今の金利1.5%
| 使い方 | かかるお金 | 減る利息 | 実質メリット |
|---|---|---|---|
| 100万円を繰上返済(期間短縮型) | 100万円 | 約44万円 | 約44万円 |
| 金利1.0%に借り換え(金利差0.5%) | 諸費用 約71万円 | 約159万円 | 約88万円 |
この条件では、借り換えのほうが実質メリットは大きい結果になりました。ただし金利差が小さければ、結果は逆になることもあります。また、借り換えには審査があり、希望どおりに借り換えられるとは限りません。どちらか一方ではなく、両方を組み合わせる方法もあります。
繰上返済か借り換えかを決める判断基準3つ
繰上返済と借り換えのどちらが向いているかは、ご家庭の状況によって変わります。ここでは、判断のときに確認したい3つの基準を紹介します。
判断基準① 金利差・残高・残期間|借り換えで実質メリットが出るか
1つ目の基準は、借り換えで実質メリットが出るかどうかです。前のセクションで紹介したとおり、金利差・残高・残期間の3つで結果が大きく変わります。
まずは、今のローンの残高と金利、残りの返済期間を確認しましょう。そのうえで借り換え先の金利で試算し、諸費用を引いてもプラスになるかを見ます。
実質メリットが十分に出るなら、借り換えを優先して検討する価値があります。メリットが小さい、またはマイナスなら、繰上返済を中心に考えるのが一般的です。
判断基準② 手元資金の余裕|繰上返済で生活防衛資金や修繕費が足りなくならないか
2つ目の基準は、繰上返済をしても手元に十分なお金が残るかどうかです。繰上返済で返したお金は、あとから引き出すことはできません。
病気や失業などに備える生活防衛資金は、生活費の半年〜1年分が目安とされています。中古マンションでは、修繕積立金の値上げや設備の交換で急な出費が生じることもあります。
繰上返済の前に残しておきたいお金
- 生活防衛資金(生活費の半年〜1年分)
- 数年以内に使う予定のお金(教育費・車の買い替えなど)
- 住まいの備え(修繕積立金の値上げ・設備交換・リフォーム費用)
教育費やリフォーム費用など、数年以内に使う予定のお金も残しておきましょう。それでも余るお金があれば、繰上返済に回すことを検討できます。
判断基準③ 住宅ローン控除の残り期間|見直したときに控除額がどう変わるか
3つ目の基準は、住宅ローン控除(年末のローン残高に応じて税金が戻る制度)の残り期間です。繰上返済や借り換えをすると、控除の金額や適用に影響することがあります。
| 見直し方法 | 控除への主な影響 |
|---|---|
| 繰上返済(共通) | 年末残高が減る分、控除の金額も減る |
| 繰上返済(期間短縮型) | 返済期間が10年未満になると、その年以降は控除を受けられない |
| 借り換え | 一定の要件を満たせば控除は続くが、控除期間は延びない |
※出典:国税庁「No.1233 住宅ローン等の借換えをしたとき」、国税庁「繰上返済により償還期間が短くなった場合」(2026年11月時点)
繰上返済で残高が減ると、その分だけ控除の金額も減ります。2022年以降に入居した方の控除率は年末残高の0.7%です。一般に、ローン金利が0.7%を上回る場合は、繰上返済で減る利息のほうが大きくなりやすいとされています。
また、期間短縮型で返済期間が10年未満になると、その年以降は控除を受けられなくなります。期間は、当初の最初の返済月から数えて判定されます。
借り換えた場合も、一定の要件を満たせば控除を受け続けられます。ただし、控除を受けられる期間が延びることはありません。
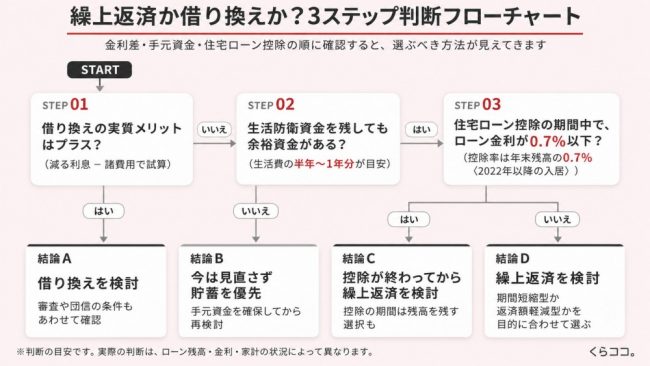
3ステップでわかる判断フローチャート
3つの基準を、順番に確認すると判断しやすくなります。
中古マンションで借り換えるときの注意点2つ
借り換えは、新しくローンを組み直す手続きです。そのため、購入時と同じように物件と借りる人の両方が審査されます。中古マンションの場合は、特に次の2点に注意しておきましょう。
借り換えは審査をやり直す|築年数と担保評価で通りにくいケース
借り換えでは、借り換え先の金融機関が物件の担保評価(物件にどれくらいの価値があるかの評価)を改めて行います。築年数が古い物件ほど評価が低くなりやすく、残高より評価が下回るケースもあります。
担保評価が残高に届かない場合、借り換えを断られたり、希望額を借りられなかったりすることがあります。旧耐震基準の物件では、取り扱いのない金融機関もあるようです。
また、収入や勤務先、ほかの借入状況、これまでの返済状況も審査の対象です。返済の遅れがあると、審査に影響するケースが多いです。審査の仕組みは、住宅ローン審査の借入可能額と担保評価の記事で詳しく解説しています。
借り換え審査で確認されやすいポイント
- 物件の担保評価(築年数・耐震基準・管理状態など)
- 収入・勤務先・勤続年数
- ほかの借入状況とこれまでの返済状況
団信は入り直しになる|健康状態と保障内容の変化を確認
借り換えると、団体信用生命保険(団信:返済中に亡くなった場合などにローンが完済される保険)にも入り直すことになります。そのため、改めて健康状態の告知が必要です。
購入時より健康状態が変わっていると、借り換え先の団信に入れないことがあります。今のローンについているがん保障などが、借り換え後はなくなるケースもあります。
借り換えを決める前に、借り換え後の保障内容が今と比べてどう変わるかを確認しておきましょう。
くらココ。の相談現場から|購入時に考えておきたい繰上返済・借り換え
くらココ。には、これから中古マンションを購入する方から、ローンの組み方についてのご相談が多く寄せられます。繰上返済や借り換えは、実は購入時のローンの組み方とも深く関係しています。ここでは、購入相談の現場でお伝えしていることを紹介します。
ボーナス払いは入れず、余裕ができたら繰上返済がおすすめ
住宅ローンでは、毎月の返済に加えて、ボーナス月に多めに返す「ボーナス払い」を選べます。くらココ。では、ボーナス払いは入れずに、毎月の返済だけで無理なく払える計画をおすすめしています。
ボーナスは、会社の業績によって減ることがあります。また、転職先によってはボーナス自体がない会社もあります。ボーナス払いを入れていると、ボーナスがなくなっても決まった額を返し続けなければなりません。35年といった長い返済期間のあいだには、働き方が変わることも十分に考えられます。
ボーナス払いを入れずにおけば、ボーナスは手元に残せます。そのうえで余裕ができた年に、繰上返済に回す形をおすすめしています。返すかどうかをその都度選べるので、家計の変化にも合わせやすくなります。
| 項目 | ボーナス払いあり | ボーナス払いなし+余裕があれば繰上返済 |
|---|---|---|
| ボーナス月の返済 | 決まった額を返す必要がある | 返すかどうかを自分で選べる |
| ボーナスが減った・なくなったとき(転職など) | 決まった額を貯蓄などから返す必要がある | 繰上返済を見送ればよい |
| 手元資金 | 残りにくい | 残しやすい |
ファイナンシャルプランナーが資金計画で確認するポイント
購入時の資金計画では、将来の見直しも見据えて次の点を確認しています。
- 毎月の返済額が、ボーナスに頼らず無理なく払える範囲か
- 購入後の修繕積立金の値上げや、設備交換に備えた手元資金が残るか
- 保証料のタイプ(あとで借り換えるときの諸費用に影響する)
- 住宅ローン控除を受けられる期間
- 教育費など、今後5年ほどの大きな出費
リノベーション費用も住宅ローンに組み込めると、返済がシンプルに
中古マンションをリノベーションする場合、工事費用を別のローンで借りると金利が高くなりやすいです。返済先が2つになると、あとから繰上返済や借り換えを考えるときも手間が増えます。
くらココ。では、物件探しとリノベーションをまとめてご相談いただけます。そのため、リノベーション費用も住宅ローンに一緒に組み込めるよう、金融機関との手続きを進めやすいのが特長です。返済先が1つにまとまるので、将来の見直しも考えやすくなります。購入時のローンの選び方や、リノベーション費用をまとめて借りる方法は、名古屋の中古マンション購入|住宅ローン完全ガイドで詳しく解説しています。
住宅ローンの繰上返済・借り換えに関するよくある質問
Q1. 借り換えの手続きはどんな流れで進む?
借り換えは、一般的に次の4つのステップで進みます。
- 試算・比較:今のローンと借り換え先の条件を比べ、諸費用込みでメリットがあるか確認する
- 仮審査:借り換え先の金融機関に申し込み、借りられるかの目安を確認する
- 本審査・契約:物件の担保評価や団信の告知を経て、新しいローンの契約を結ぶ
- 完済・抵当権の付け替え:新しいローンで今のローンを完済し、登記を切り替える
まずは今のローンの返済予定表を用意して、試算から始めましょう。
Q2. 借り換えの諸費用と期間はどれくらい?
借り換え額3,000万円の場合、諸費用は約86万〜89万円が目安です。申し込みから借り換えの完了までは、1〜2か月程度かかるのが一般的です。諸費用の内訳は、借り換えの諸費用のセクションで解説しています。
Q3. 繰上返済と借り換えはどちらを先にすべき?
借り換えも検討しているなら、借り換えを先にするのが一般的です。先に繰上返済をすると残高が減り、借り換えで減る利息も小さくなるためです。手元資金を諸費用に残しておけるのも利点です。借り換えたあと、余裕ができたら繰上返済を検討するとよいでしょう。
Q4. 購入して何年目から借り換えできる?初めてでも大丈夫?
購入から何年目以降という決まりは、法律上はありません。ただし金融機関によっては、一定期間の返済実績を確認する場合があります。初めての借り換えでも、必要書類をそろえれば手続きは進められます。不安な場合は、専門家に相談しながら進めると安心です。
Q5. 借り換えるか決めていなくても、相談だけで大丈夫?
はい、相談だけでも大丈夫です。くらココ。では、宅地建物取引士やファイナンシャルプランナーが資金計画のご相談を承っています。試算の結果を見てから、見直すかどうかを決めていただいて構いません。気になることがあれば、まずはお気軽にお問い合わせください。
まとめ|諸費用込みの損益分岐と3つの基準で選ぶ
繰上返済と借り換えは、どちらも住宅ローンの利息を減らすための方法です。ただし、向いている状況はそれぞれ異なります。この記事のポイントを振り返っておきましょう。
- 違い:繰上返済は手元のお金で元金を減らす方法、借り換えは金利そのものを下げる方法
- 繰上返済の方式:利息を減らしたいなら期間短縮型、毎月の負担を下げたいなら返済額軽減型
- 借り換えの諸費用:借り換え額3,000万円で約86万〜89万円が目安。戻ってくる保証料を引いた実質負担で考える
- 損益分岐:「減る利息-諸費用」がプラスかどうかで判断する。残高・残期間が大きければ、金利差が小さくてもメリットが出るケースがある
- 判断基準3つ:①金利差・残高・残期間、②手元資金の余裕、③住宅ローン控除の残り期間
- 中古マンションの注意点:借り換えでは担保評価の審査と団信の入り直しがある
どちらか一方を選ぶだけでなく、両方を組み合わせる方法もあります。ご自身の残高や金利で一度試算してみることが、納得できる判断への第一歩です。
関連記事
- 【2026年最新】本当におすすめしたい名古屋の中古マンション不動産会社5選
- 中古マンションの買い時はいつ?築年数・価格・金利から見る3つの判断基準
- 中古マンション購入の諸費用はいくら?内訳・相場の目安と節約方法を解説
名古屋の住宅ローン・資金計画ならくらココ。にご相談ください
くらココ。は、名古屋の中古マンションとリノベーションに特化した専門店です。物件探しからリノベーション、資金計画まで、まとめてご相談いただけます。
- 名古屋特化10年・累計10,000組以上の相談実績
- 約7,000件の物件情報
- 中古×リノベのワンストップ対応
- 宅建士・ファイナンシャルプランナーなどの有資格者が在籍
「将来の繰上返済も考えてローンを組みたい」「リノベーション費用も含めて返済額を知りたい」といった段階でも大丈夫です。どうぞお気軽にご相談ください。