住宅ローンの団体信用生命保険(団信)とは、借りた人に万一のことがあったとき、保険金で残りのローンが返済される保険です。名古屋で中古マンションを買う方にとって、特約を付けるかどうかは総返済額にも関わる大事な判断です。
名古屋市の子育て世帯向けの利子補給制度は、2026年度分の受付が予算の上限に達し、7月31日で終了しました(出典:名古屋市「なごや子ども住まいるプロジェクトについて」、2026年10月時点)。団信の特約も総返済額を左右します。3,000万円・35年の例では、約154万円増えることがあります(住宅金融支援機構の資料をもとに筆者計算)。
この記事の要約
- 団信の仕組みと、保険金が支払われる主なケース
- 団信の種類ごとの保障範囲・支払い条件と、特約による金利上乗せの目安
- 自分に合った団信を選ぶための5つのポイント
くらココ。では名古屋エリアの中古マンションを約7,000件掲載しています。会員限定の非公開物件もありますので、気になる物件があればお気軽にご覧ください。
この記事は、宅地建物取引士・ファイナンシャルプランナー・マンションリノベーションアドバイザーの有資格者が集まるくらココ。編集部がお届けします。名古屋特化10年・累計10,000組以上のご相談をいただいてきました。
団信選びで迷ったときの判断材料として、お役立ていただけたら幸いです。
目次
住宅ローンの団体信用生命保険(団信)とは
団信とは?住宅ローン返済中の「万一」に備える保険
団体信用生命保険(団信)とは、住宅ローンを借りた人に万一のことがあったとき、保険金で残りのローンが返済される保険です。
住宅ローンは、30年以上の長い期間をかけて返していくのが一般的です。返済の途中で借りた人が亡くなったり、重い障害を負ったりすると、家族に大きなローンが残ってしまいます。
団信に入っていれば、その時点のローン残高が保険金で返済されます。家族はローンの返済をしなくてよくなり、住まいを残しやすくなります。
団信の仕組み|金融機関・借りた人・保険会社の3者関係
団信は、自分で保険会社と契約する一般的な生命保険とは仕組みが違います。登場するのは、金融機関・住宅ローンを借りた人・生命保険会社の3者です。
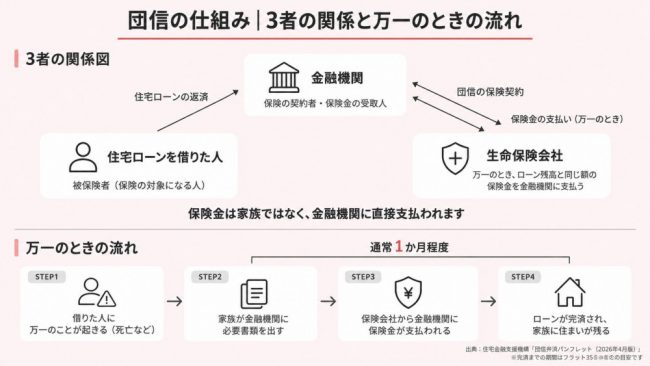
金融機関が保険の契約者になり、借りた人が被保険者(保険の対象になる人)になります。保険金は家族ではなく、金融機関に直接支払われます。
フラット35の場合、必要書類を出してから完済までに、通常1か月程度かかるとされています(出典:住宅金融支援機構「団信弁済パンフレット(2026年4月版)」)。
保険金が支払われる主なケース・支払われないケース
どんなときに保険金が支払われるかは、団信の種類や金融機関によって違います。ここでは、ルールが公表されているフラット35の新機構団信を例に紹介します。新機構団信とは、住宅金融支援機構が運営するフラット35用の団信のことです。
支払われる主なケース(新機構団信)
- 死亡したとき
- 保障の開始日以降のケガや病気により、身体障害者手帳の1級または2級の交付を受けたとき
(出典:住宅金融支援機構「新機構団信の加入要件・保障内容」)
身体障害者手帳とは、一定の障害がある人に自治体が交付する手帳のことです。
2017年10月より前に申し込んだフラット35の旧制度(機構団信)では、「所定の高度障害状態」が支払いの条件でした。高度障害状態とは、保険会社が定めた重い障害の状態のことです。たとえば、両目の視力を完全に、回復の見込みなく失った状態などが当てはまります(出典:住宅金融支援機構「債務弁済の手続」)。
今の新機構団信には、高度障害保険金の取り扱いはありません。民間金融機関の団信は、支払いの条件が商品ごとに違います。申し込む前に、各金融機関の「契約概要」で確認しましょう。
支払われない主なケース(新機構団信)
| ケース | 内容 |
|---|---|
| 告知義務違反 | 申込時の健康状態の申告(告知)が事実と違い、契約が解除されたとき |
| 保障開始前の病気・ケガ | 加入前からの病気やケガが原因で障害になったとき(加入時に告知していても対象外) |
| 免責事由 | 保障開始から1年以内の自殺、故意、戦争などによるとき |
(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)
告知の内容が事実と違っていると、保険金が支払われないことがあるとされています(出典:住宅金融支援機構「ご加入の手続・ご注意点」)。健康状態は、ありのままを正確に申告することが大切です。
民間の住宅ローンは加入が条件、フラット35は任意加入
銀行などの民間の住宅ローンでは、団信への加入が融資の条件になっているのが一般的です。
国土交通省の調査では、健康状態の審査について、各金融機関が次のように回答しています。
| 回答 | 機関数 |
|---|---|
| 団信加入が必要 | 874機関 |
| 団信加入は不要 | 9機関 |
| 団信加入は選択可能 | 102機関 |
(出典:国土交通省「令和4年度 民間住宅ローンの実態に関する調査 結果報告書」(2023年3月公表、令和4年度調査))
回答した機関の約9割(筆者計算)が、団信への加入を求めています。
一方、フラット35は団信への加入が任意です。健康上の理由などで団信に入らない場合も、フラット35は利用できるとされています(出典:住宅金融支援機構「新機構団体信用生命保険制度の商品概要」)。住宅ローンの種類や金融機関の選び方など、全体の流れは「名古屋の中古マンション購入|住宅ローン完全ガイド」で解説しています。
団信の種類と保障範囲・支払い条件の違い
団信には、保障の範囲や加入のしやすさが違う、いくつかの種類があります。比べるときは、「何が保障されるか」だけでなく、「どうなったら保険金が支払われるか(支払い条件)」まで見るのが大切です。
一般団信|死亡・重い障害を保障する基本の団信
一般団信は、死亡や重い障害を保障する基本の団信です。民間の住宅ローンでは、一般団信の保険料は金利に含まれていることが多いです。
フラット35の新機構団信では、次の場合に保険金が支払われます。
- 死亡したとき
- 身体障害者手帳の1級または2級の交付を受けたとき
保障は満80歳の誕生月の末日まで続きます(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)。
疾病保障付き団信|がん・3大疾病などにも備える団信
疾病保障付き団信は、一般団信の保障に、がんなど特定の病気への保障を加えた団信です。3大疾病とは、がん・急性心筋梗塞・脳卒中の3つの病気のことです。
国土交通省の調査では、疾病保障付きの住宅ローンを扱っている金融機関は87.5%でした(出典:国土交通省「令和4年度 民間住宅ローンの実態に関する調査 結果報告書」(2023年3月公表、令和4年度調査))。多くの金融機関が選択肢として用意しているといえます。
保障される病気の範囲は、商品によって違います。がんだけを保障するもの、3大疾病を保障するもの、さらに生活習慣病まで広げたものなどがあります。
特に注意したいのが、支払い条件です。フラット35の新3大疾病付機構団信を例に見てみましょう。
| 病気 | 保険金が支払われる条件 |
|---|---|
| がん | 医師の検査(生検)でがんと診断が確定したとき(上皮内がんなどは対象外) |
| 急性心筋梗塞 | 労働の制限が必要な状態が60日以上続いたとき、または治療のための手術を受けたとき |
| 脳卒中 | 麻痺などの後遺症が60日以上続いたとき、または治療のための手術を受けたとき |
| 介護 | 公的介護保険で要介護2以上と認定されたときなど |
(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)
同じ「3大疾病」でも、がんは「診断が確定したとき」、心筋梗塞と脳卒中は「一定の状態が続いたとき」と、条件が違います。また、保障が始まってから90日以内にがんと診断された場合は、支払いの対象になりません。
加入できる条件にも違いがあります。新3大疾病付機構団信に入れるのは満51歳未満の人で、過去にがんと診断された人は加入できません。3大疾病の保障は満75歳までです(出典:同上)。
ワイド団信|持病がある人も入りやすい団信
ワイド団信は、加入の条件をゆるめた団信です。持病などで一般団信に入れなかった人でも、入れるケースがあります。
国土交通省の研究資料では、団信に入れない人向けに、通常より金利を上乗せして加入の条件をゆるめる商品があると紹介されています(出典:国土交通省「国土交通政策研究 第26号」)。
対象になる病気や上乗せされる金利は、金融機関ごとに違います。健康状態に不安がある方は、申込前に取り扱いがあるか確認しておくと安心です。
夫婦連生団信|夫婦2人で入る団信
夫婦連生団信は、夫婦2人が一緒に被保険者になる団信です。フラット35では「デュエット(ペア連生団信)」という名前で用意されています。
連帯債務とは、夫婦など2人が1つのローンを一緒に返す借り方のことです。デュエットには、この連帯債務者になった夫婦2人で加入できます。夫婦のどちらかが亡くなったり、所定の身体障害の状態になったりすると、残りのローンが全額返済されます。金利は、新機構団信付きの金利に年0.18%上乗せされます(出典:住宅金融支援機構「新機構団信の加入要件・保障内容」)。
団信の種類別比較表
| 種類 | 保障の範囲 | 支払い条件の例 | 加入しやすさ | 金利の上乗せ |
|---|---|---|---|---|
| 一般団信 | 死亡・重い障害 | 死亡、身体障害者手帳1・2級(新機構団信) | 標準 | なし(金利に含まれるのが一般的) |
| 疾病保障付き団信 | 一般団信+がん・3大疾病など | がんは診断確定、心筋梗塞・脳卒中は状態の継続や手術 | 年齢の上限が低いことがある | あり(例:新3大疾病付機構団信は年0.24%) |
| ワイド団信 | 一般団信と同じ程度 | 商品による | 持病があっても入りやすい | あり(金融機関ごとに違う) |
| 夫婦連生団信 | 夫婦2人の死亡・重い障害 | どちらかの死亡などでローン全額を返済 | 夫婦2人とも加入条件を満たす必要がある | あり(例:デュエットは年0.18%) |
※金利の上乗せの例は、住宅金融支援機構の公表値です。民間の住宅ローンの上乗せ幅は、金融機関ごとに違います。
団信の費用|特約の金利上乗せで総返済額はいくら変わる?
一般団信の保険料は金利に含まれるのが一般的
民間の住宅ローンでは、一般団信の保険料は金融機関が負担し、金利に含まれているケースが多く見られます。そのため、毎月の返済とは別に保険料を払う必要はありません。
フラット35でも、2017年10月以降の申込み分からは、団信の費用が毎月の返済額に含まれるようになりました。年に1回払っていた特約料は、払う必要がなくなっています(出典:住宅金融支援機構「【フラット35】と【団信】が一つになってリニューアル」)。
一方、疾病保障付き団信や夫婦連生団信を選ぶと、金利が上乗せされるケースが多いです。上乗せはわずかに見えても、返済期間が長い分、総返済額への影響は小さくありません。
公的データで試算|3,000万円・35年借入の場合
住宅金融支援機構の資料をもとに、団信の種類ごとの返済額を比べてみます。
試算の前提
- 借入額:3,000万円
- 借入期間:35年(420回)
- 返済方法:元利均等返済、ボーナス返済なし
- 団信付き金利:年1.80%(資料に載っている例の金利)
| 団信の種類 | 金利 | 毎月の返済額 | 一般団信との差(月) | 35年間の差(筆者計算) |
|---|---|---|---|---|
| 新機構団信 | 年1.80% | 96,327円 | ― | ― |
| デュエット(夫婦連生) | 年1.98%(+0.18%) | 99,071円 | +2,744円 | 約115万円 |
| 新3大疾病付機構団信 | 年2.04%(+0.24%) | 99,995円 | +3,668円 | 約154万円 |
(出典:住宅金融支援機構「新機構団体信用生命保険制度の概要」、35年間の差は毎月の差額×420回で筆者計算)
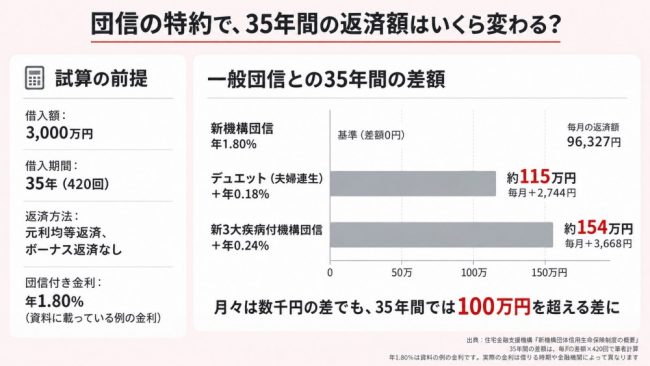
この例では、35年間で100万円を超える差になります。特約を付けるかどうかは、毎月の差ではなく総返済額で考えると判断しやすくなります。変動金利と固定金利で返済額がどう変わるかは、「住宅ローン金利の種類3つを比較」で試算しています。
なお、年1.80%は資料に載っている例の金利です。実際の金利は、借りる時期や金融機関によって違います。
保障が終わっても上乗せ金利は続く点に注意
フラット35の新3大疾病付機構団信では、3大疾病の保障は満75歳までです。75歳を過ぎると、保障は一般の新機構団信と同じ内容になります。
それでも、借入金利はローンを契約したときのまま変わりません(出典:住宅金融支援機構「【フラット35】と【団信】が一つになってリニューアル」)。
返済が終わるのが75歳を過ぎる計画の方は、3大疾病の保障がない期間にも、上乗せ分を払い続けることになります。完済予定の年齢とあわせて確認しておきましょう。
団信の選び方5つのポイント
団信を選ぶときは、次の5つのポイントを順番に確認していくと整理しやすくなります。
- 今の生命保険と保障が重なっていないか確認する
- 特約の支払い条件を比べる
- 上乗せ金利を総返済額に換算する
- 健康状態を正しく告知する
- 夫婦で借りる場合は、誰にどの保障が付くか確認する
ポイント①今の生命保険と保障が重なっていないか確認する
団信に入ると、万一のときに住宅ローンの返済がなくなります。そのため、今入っている生命保険の保障が多すぎる状態になることがあります。次の3ステップで見直してみましょう。
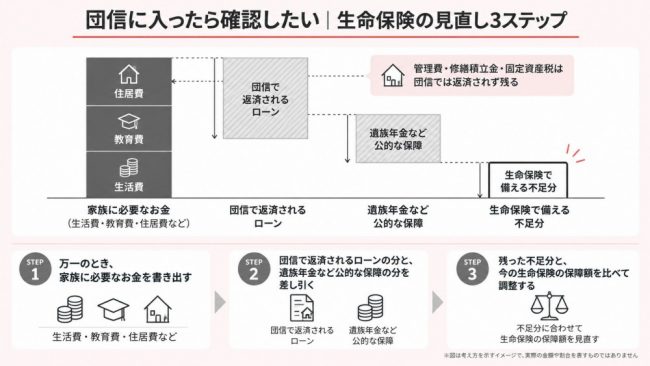
遺族年金とは、国の年金に入っていた人が亡くなったとき、生活を支えられていた家族が受け取れる年金です。たとえば遺族基礎年金は、子どものいる配偶者が受け取る場合、年額847,300円に子どもの人数分の加算がつきます(2026年4月分から。出典:日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」)。
注意したいのは、マンションの場合、団信で返済されるのは住宅ローンだけという点です。管理費や修繕積立金、固定資産税は払い続ける必要があります。STEP1の住居費には、これらも入れておきましょう。管理費・修繕積立金の目安は、「中古マンションの管理費・修繕積立金の相場」で解説しています。
ポイント②特約の支払い条件を比べる
特約付きの団信は、保障される病気の名前だけで選ばないことが大切です。次の点を、各金融機関の「契約概要」で確認しましょう。
- 診断が確定した時点で支払われるか、一定の状態が続いたら支払われるか
- ローン残高の全額が返済されるのか、一部なのか
- 保障が何歳まで続くか
- 保障が始まってから一定期間は対象外になる期間(待ち期間)があるか
たとえばフラット35の新3大疾病付機構団信では、保障が始まってから90日以内にがんと診断された場合は対象外です(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)。
ポイント③上乗せ金利を総返済額に換算する
特約の費用は、「毎月の差額×返済回数」で総額にして比べるとわかりやすくなります。
3,000万円・35年借入の試算では、新3大疾病付機構団信を選ぶと、35年間で約154万円の差になりました。その金額で、ほかの方法で同じ程度の備えができないかを比べると、判断しやすくなります。
ポイント④健康状態を正しく告知する
団信に申し込むときは、健康状態を申告する告知書を出します。告知の内容が事実と違うと、保険金が支払われないことがあります(出典:住宅金融支援機構「ご加入の手続・ご注意点」)。
フラット35の新3大疾病付機構団信では、借入額が5,000万円を超える場合、告知の内容にかかわらず健康診断結果証明書が必要です(出典:同上)。
持病がある方は、次の選択肢も検討してみましょう。
- ワイド団信を扱う金融機関で申し込む
- 団信への加入が任意のフラット35を利用し、ほかの方法で万一に備える
ポイント⑤夫婦で借りる場合は、誰にどの保障が付くか確認する
夫婦で1つのローンを借りる場合、団信にどちらが入るかで保障が変わります。フラット35では、夫婦が連帯債務者になる場合、どちらか1人が加入するか、2人でデュエットに加入するかを選べます(出典:住宅金融支援機構「新機構団信の加入要件・保障内容」)。
| 加入のしかた | 夫が亡くなった場合 | 妻が亡くなった場合 |
|---|---|---|
| 夫だけが加入 | ローンは全額返済される | ローンは残る |
| 2人でデュエットに加入 | ローンは全額返済される | ローンは全額返済される |
※夫が加入する例です。
共働きで、2人の収入を前提に返済を考えている場合は、1人だけの加入で足りるかを確認しておくと安心です。
くらココ。の相談現場から|団信選びで大切にしていること
初回のご来店時に、健康状態と団信についてお伺いしています
くらココ。では、初めてご来店いただいたときに、持病の有無などの健康状態をお伺いしています。あわせて、団信についてもご説明しています。
物件探しの最初の段階でお聞きしているのには、理由があります。民間の住宅ローンの多くは、団信への加入が借りる条件になっているためです。
国土交通省の調査でも、住宅ローンを扱う金融機関の97.9%が、健康状態を審査項目にしています(出典:国土交通省「令和4年度 民間住宅ローンの実態に関する調査 結果報告書」(2023年3月公表、令和4年度調査))。健康状態によっては、使える住宅ローンや団信の種類が変わることがあります。
物件を決める前に団信を確認しておく理由
気に入った物件が見つかってから、団信に入れないとわかるケースもあります。その場合、借りる金融機関を選び直すことになり、購入のスケジュールに影響することがあります。契約から引き渡しまでの期間の目安は、「中古マンションの売買契約から引き渡しまでの流れ」で紹介しています。
最初に健康状態をお伺いしておくと、次のような準備がしやすくなります。
- 一般団信で申し込めそうか、ワイド団信やフラット35も考えたほうがよいか
- 特約付きの団信を選んだ場合、毎月の返済額がどれくらい変わるか
- その返済額をふまえて、物件の予算をどのくらいにするか
健康状態は、とてもプライベートな情報です。話しにくいことは、無理にお話しいただかなくてもかまいません。告知書に書く内容は、ご本人が正確に申告するようにしましょう。気になることがあれば、早めにご相談ください。
お客様の声|年齢による住宅ローンの不安は団信とあわせて確認を
年齢を理由に、住宅ローンを組めるか不安だったというお声は少なくありません。
「最初は40代前半で住宅ローンを組むのはどうかなと思っていたけど、銀行さんもくらココ。さんも問題ないですよと言っていただいたので、そこは安心しました。」
(出典:くらココ。お客様の声|名古屋市南区 Y様)
「年齢のこともあったので、住宅ローンが通るかなどの不安が一番でした。」
(出典:くらココ。お客様の声|名古屋市中区 H様)
年齢は、住宅ローンの審査だけでなく、団信に入れるかどうかにも関わります。たとえばフラット35の新機構団信は満70歳未満、新3大疾病付機構団信は満51歳未満の方が加入の対象です(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)。
年齢や健康状態に不安がある方こそ、物件探しの早い段階で、団信まで含めて確認しておくと安心です。
住宅ローンの団体信用生命保険に関するよくある質問
Q1. 団信の保険料は、ローンとは別に支払う必要がありますか?
一般団信であれば、別に支払う必要がないケースが多いです。民間の住宅ローンでは、一般団信の保険料は金利に含まれているのが一般的です。
フラット35でも、2017年10月以降の申込み分からは、団信の費用が毎月の返済額に含まれています(出典:住宅金融支援機構「【フラット35】と【団信】が一つになってリニューアル」)。ただし、特約付きの団信を選ぶと、金利が上乗せされることがあります。特約による費用の違いは、『団信の費用』の章で試算しています。
Q2. 団信の保障期間はいつまでですか?
ローンを完済するまでか、定められた年齢までのどちらか早いほうとされるのが一般的です。
フラット35の新機構団信は、満80歳の誕生月の末日まで保障されます。新3大疾病付機構団信の3大疾病の保障は、満75歳までです。また、全額を繰上返済した場合も、その時点で保障は終わります(出典:住宅金融支援機構「団体信用生命保険の契約概要(詳細版)」)。
民間の住宅ローンの保障期間は、金融機関ごとに確認しましょう。
Q3. 団信は、あとから変更したり追加したりできますか?
原則として、加入できるのは住宅ローンを借りるときだけです。フラット35でも、加入した後に保障内容を変えることはできないとされています(出典:住宅金融支援機構「ご加入の手続・ご注意点」)。
住宅ローンを借り換えると、それまでの団信の保障は終わります。借り換え先で、あらためて団信に申し込む必要があります。その際は健康状態の審査があり、結果によっては加入できない場合もあります(出典:住宅金融支援機構「業務概要」)。
Q4. 団信で返済された住宅ローンは、相続税ではどう扱われますか?
団信で返済される住宅ローンは、相続税の計算で「債務(借金)」として差し引くことはできません。相続人が支払う必要のない債務と考えられているためです(出典:国税庁「誤りやすい事例 団体信用生命保険契約により返済が免除される住宅ローン」)。
税金の扱いは、それぞれの状況によって変わることがあります。くわしくは、税務署や税理士に確認しましょう。
Q5. 初めての住宅ローンでも、団信の選び方はわかりますか?
はい、5つのポイントを順番に確認すれば、初めてでも整理できます。特に大切なのは、次の3つです。
- 今の生命保険と保障が重なっていないか
- 特約の上乗せ金利を総返済額にするといくらになるか
- 健康状態や年齢で、入れる団信が限られないか
判断に迷うときは、物件探しと同じタイミングで、住宅ローンにくわしい担当者に相談するのもひとつの方法です。
まとめ|住宅ローンの団体信用生命保険の仕組みと選び方
住宅ローンの団体信用生命保険(団信)について、この記事のポイントを整理します。
- 団信とは:住宅ローンを借りた人に万一のことがあったとき、保険金で残りのローンが返済される保険です。
- 仕組み:金融機関が契約者・保険金の受取人で、借りた人が被保険者になります。民間の住宅ローンでは、加入が借りる条件になっているのが一般的です。
- 種類:一般団信、疾病保障付き団信、ワイド団信、夫婦連生団信などがあります。保障の範囲だけでなく、支払い条件まで比べることが大切です。
- 費用:特約を付けると金利が上乗せされることがあります。3,000万円・35年借入の例では、35年間で約115万〜154万円の差になりました。
- 選び方:次の5つを順番に確認していきます。
- 今の生命保険と保障が重なっていないか
- 支払い条件
- 総返済額での比較
- 正しい告知
- 夫婦で借りる場合の保障の付け方
- 注意点:団信は原則として、ローンを借りるときにしか選べません。加入した後に保障内容を変えられないこともあるため、契約前にしっかり確認しておきましょう。
関連記事
- 【2026年最新】本当におすすめしたい名古屋の中古マンション不動産会社5選
- 名古屋の中古マンション購入|相場・費用・エリア・手続きを解説【2026年】
- 中古マンション購入の諸費用はいくら?内訳・相場の目安と節約方法を解説
名古屋の住宅ローン相談ならくらココ。にご相談ください
団信を含めた住宅ローン選びは、物件探しと同時に進めることで、予算やスケジュールを立てやすくなります。くらココ。では、名古屋の中古マンション探しから資金計画、リノベーションまでをまとめてご相談いただけます。
- 名古屋特化10年・累計10,000組以上の相談実績
- 約7,000件の物件情報
- 中古×リノベのワンストップ対応
- 宅地建物取引士・ファイナンシャルプランナーなどの有資格者が在籍
「団信の特約は付けたほうがいい?」「持病があっても住宅ローンは組める?」といった段階からでも、どうぞお気軽にご相談ください。